


Dall'accantonamento alla perdita: Garantire la corretta cancellazione dei crediti in Microsoft Business Central
Index 
Se l'accantonamento per crediti dubbi è uno scudo temporaneo, il passaggio a perdita irrecuperabile rappresenta l'atto finale del risanamento contabile. È il momento in cui l'incertezza scompare per lasciare spazio a una certezza: il credito non sarà mai incassato.
Questo passaggio non può essere arbitrario, ma risponde a rigidi criteri giuridici che, una volta soddisfatti, permettono finalmente di recuperare l'IVA e di chiudere definitivamente la pratica.
I. L'evento scatenante: quando la perdita diventa irrevocabile?
Non si passa a perdita per semplice scoraggiamento. Affinché l'amministrazione fiscale accetti la deduzione definitiva del costo e il recupero dell'IVA, la perdita deve presentare un carattere certo e definitivo.
1. Le condizioni di fondo
La prova dell'irrecuperabilità si basa generalmente sulla liquidazione giudiziale (chiusura per insufficienza di attivo), sul verbale di pignoramento negativo da parte di un ufficiale giudiziario, o sulla scomparsa accertata del debitore.
2. Il certificato di irrecuperabilità
Sebbene l'obiettivo contabile sia universale — riflettere fedelmente la perdita di valore di un asset — le modalità per passare un credito a perdita variano a seconda della cultura giuridica e fiscale di ogni paese. La Francia si distingue per un rigoroso formalismo dove il "certificato di irrecuperabilità" funge spesso da prova definitiva per regolarizzare IVA e imposte.
Al contrario, i paesi anglosassoni (USA e UK) privilegiano un approccio basato sulla prova economica.
- Negli Stati Uniti, il fisco non richiede un modulo specifico ma esige che l'azienda dimostri la "worthlessness" (l'assenza di valore) del credito. È un accumulo di prove (email di sollecito, notifica di fallimento, rapporti di agenzie di recupero) che giustifica il write-off.
- Nel Regno Unito, domina il pragmatismo. Per recuperare l'IVA (Bad Debt Relief), il criterio principale è spesso temporale: un credito non pagato da più di sei mesi e già espunto dalla contabilità è generalmente sufficiente a provare la perdita, senza l'intervento obbligatorio di terzi.
L'Italia, proprio come la Francia, rimane più legata alle procedure legali. Per i crediti importanti, la deduzione fiscale è spesso sospesa fino alla chiusura ufficiale di una procedura concorsuale. Tuttavia, dimostra una moderna flessibilità per i crediti di modesto importo, permettendo la loro deduzione semplificata dopo un periodo di insoluto definito.
II. Lo schema contabile: il risanamento definitivo
Contrariamente all'accantonamento, il passaggio a perdita impatta direttamente il fatturato e permette di regolarizzare l'imposta.
1. La scrittura di rilevazione della perdita
La scrittura consiste nel rilevare la perdita netta e annullare il credito lordo che figurava nel conto dei clienti dubbi:
- Dare del conto di costo Perdite su crediti: (FR: 654 / UK: 8100 / IT: 12.05.01) per l'importo imponibile.
- Dare del conto IVA a credito (da recuperare): (FR: 4457 / UK: 2200 / IT: 05.01.01) per la quota d'imposta.
- Avere del conto Clienti dubbi/incagliati: (FR: 416 / UK: 1101 / IT: 04.01.02) per l'importo lordo.
2. L'annullamento dell'accantonamento (la ripresa)
Poiché il credito è uscito dall'attivo, il fondo svalutazione precedentemente costituito non ha più scopo. Bisogna annullarlo per neutralizzare l'impatto sul risultato:
- Dare del conto Fondo Svalutazione Crediti: (FR: 491 / UK: 1190 / IT: 04.01.09).
- Avere del conto di Ripresa/Sopravvenienza: (FR: 7817 / UK: 8150 / IT: 52.10.05).
III. La sfida delle valute estere e la neutralità dell'IVA
Quando il credito irrecuperabile è espresso in valuta, si aggiunge un'ulteriore complessità. Se la maggior parte dei flussi internazionali avviene fuori campo IVA (Reverse Charge o Esportazione), la problematica dell'IVA in valuta rimane reale per le vendite nazionali in valuta estera o per le prestazioni B2C (regime OSS).
In questi casi, Business Central calcola la perdita al tasso del giorno per chiudere il conto cliente (FR: 416 / UK: 1101 / IT: 04.01.02), generando al contempo una differenza cambio (FR: 656/756 / UK: 8200 / IT: 14.20.01).
Scriverò un articolo sulla rivalutazione dei tassi di cambio in Business Central.
💡Fiscalmente, il recupero dell'IVA deve rimanere basato sul corso storico (quello della fattura iniziale). L'ERP deve isolare l'imposta al tasso originale per garantire che lo Stato rimborsi solo quanto effettivamente collezionato, senza utili o perdite di cambio sull'imposta.
IV. Implementazione in Microsoft Business Central
1. Utilizzo della Registrazione Incassi
L'inserimento avviene generalmente tramite una registrazione contabile:
Tipo conto: Cliente (selezionare l'anagrafica del cliente dubbio).
Importo: L'importo lordo da chiudere.
Contropartita: Il conto di perdita (FR: 654 / UK: 8100 / IT: 12.05.01).
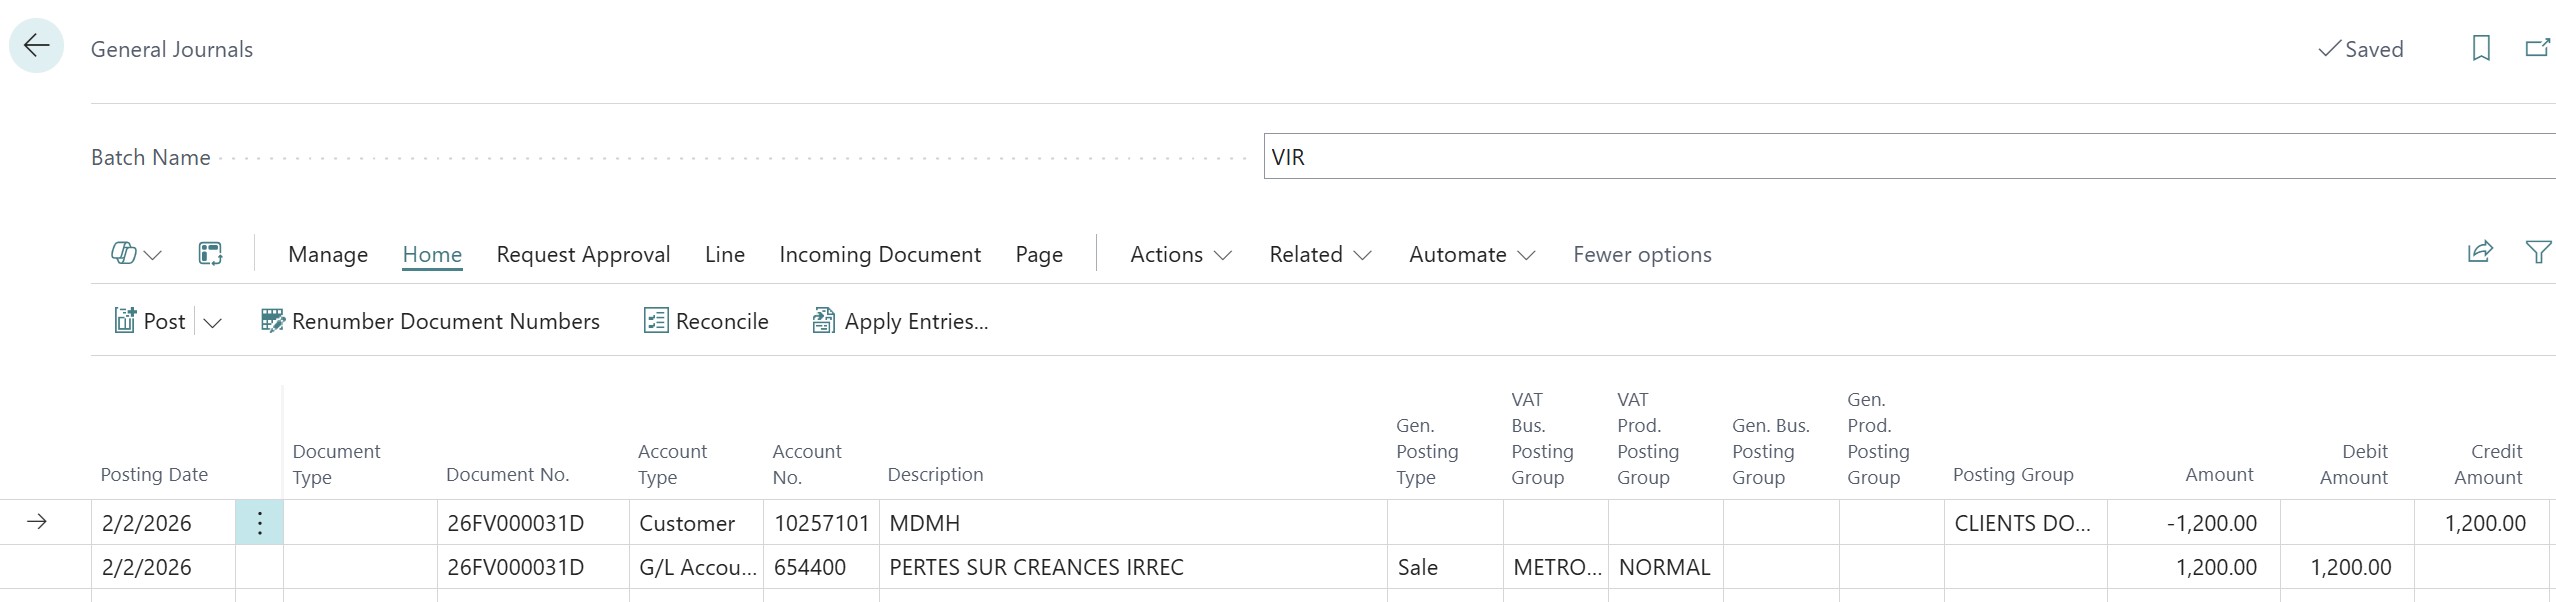
È fondamentale collegare la scrittura di passaggio a perdita a la scrittura del credito dubbio (o alla fattura originale). Questo collegamento permette di "chiudere" il ciclo di vita del credito e di pulire lo scadenzario.
Quando il credito è soggetto a IVA per cassa, il suo passaggio a perdita richiede una regolarizzazione dell'IVA che non è mai stata incassata.
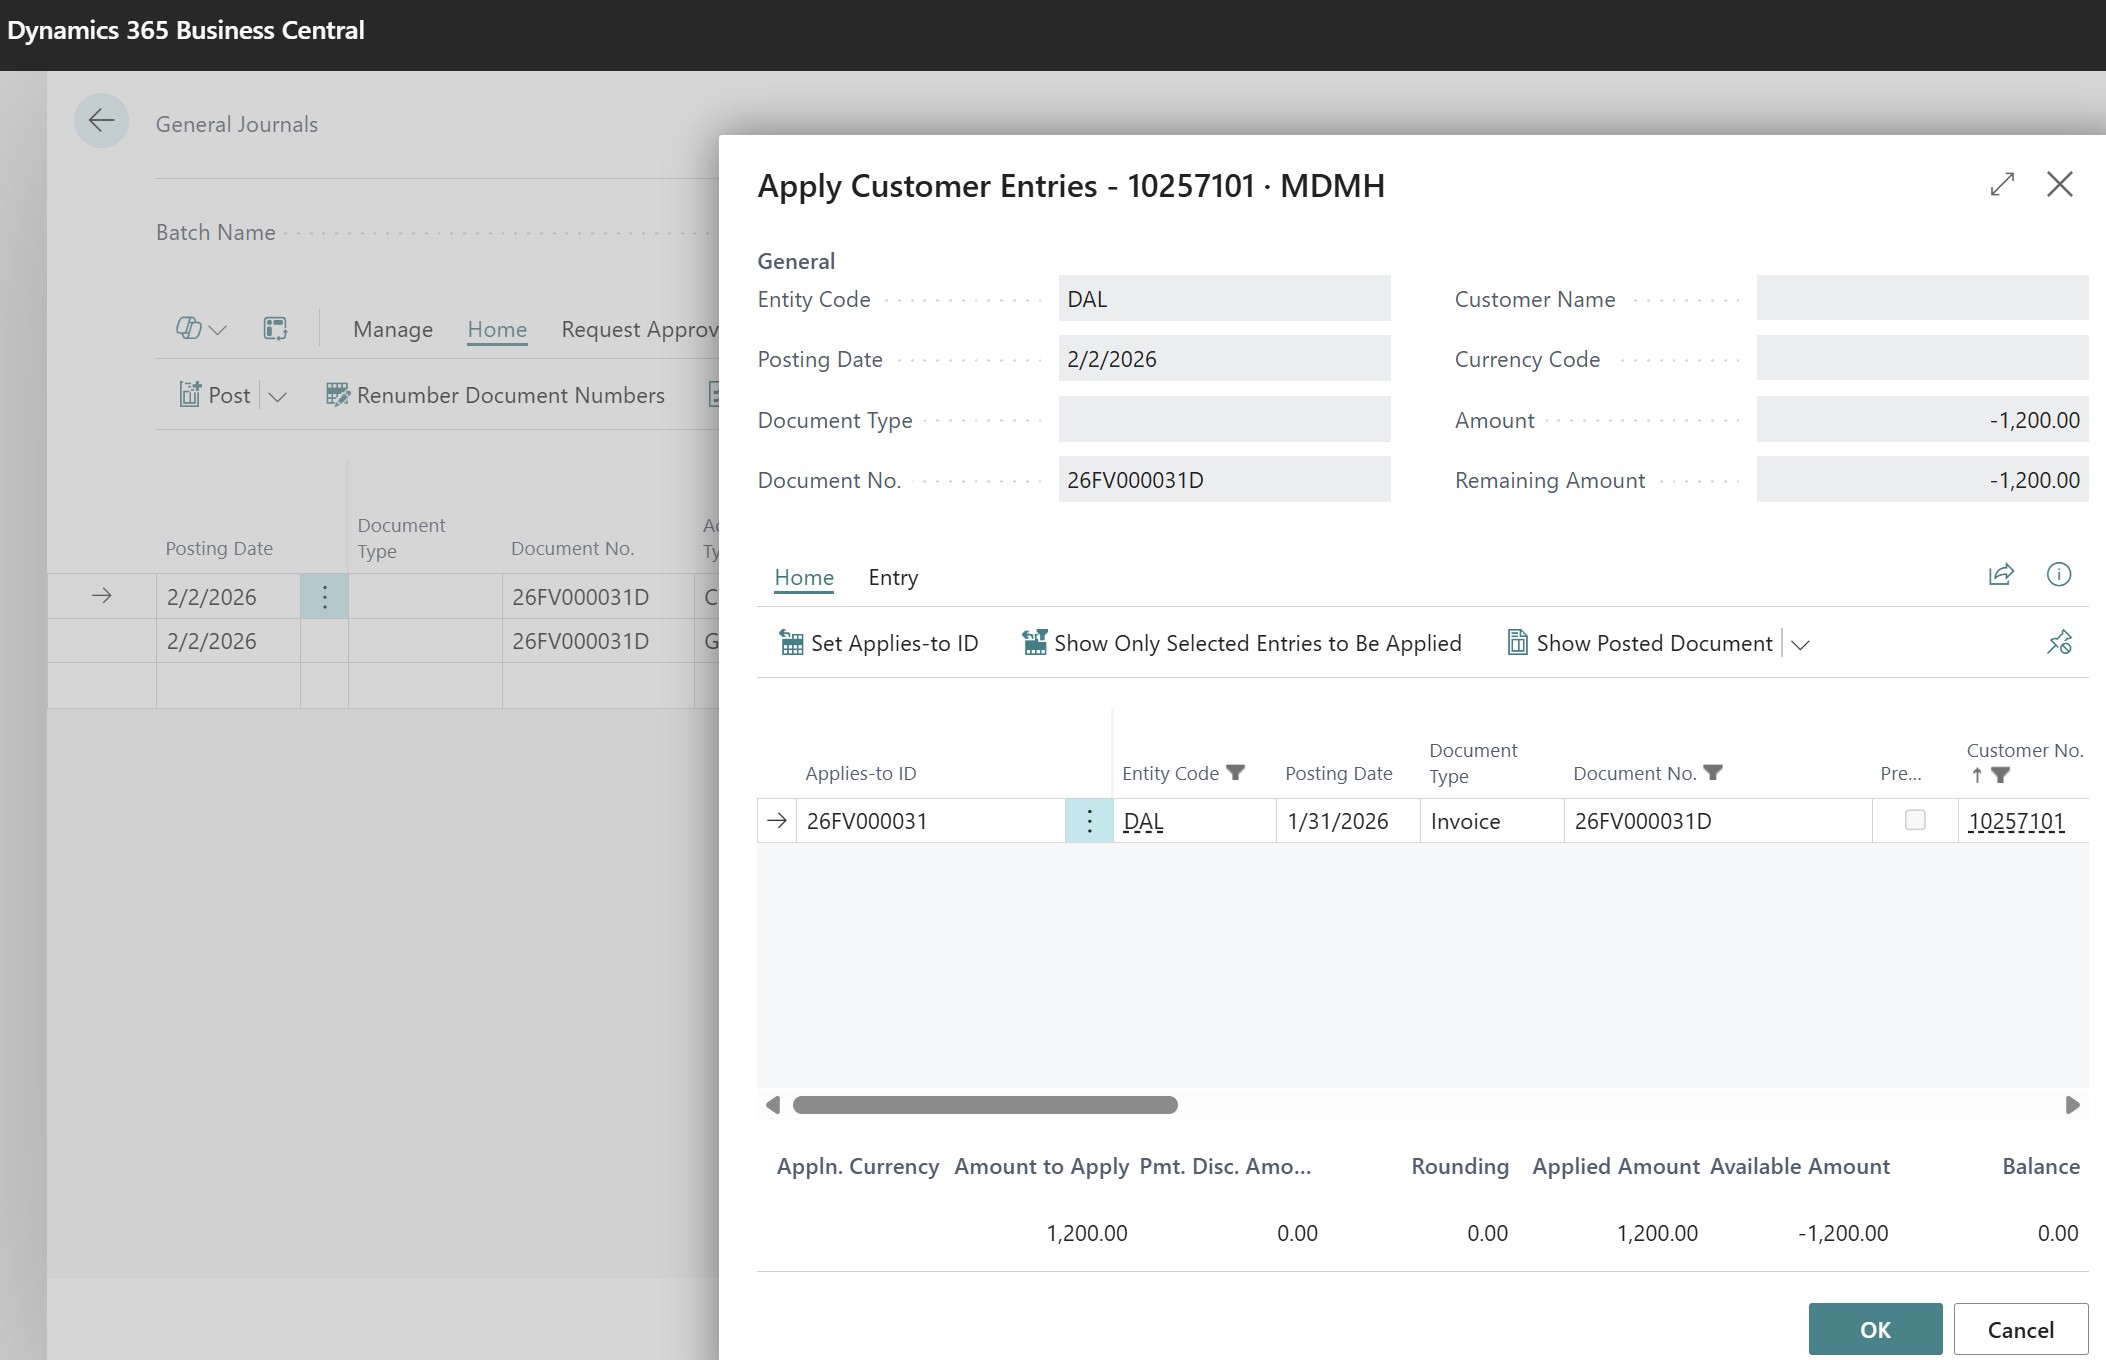
Inoltre, sulla riga di costo (🇫🇷654 🇬🇧6330 🇮🇹65.10), è necessario specificare:
- Il Tipo registrazione IVA.
- Il Gruppo registrazione business IVA e il Gruppo registrazione prodotto IVA.
Questo passaggio annulla l'IVA potenziale e assicura la conformità fiscale.
2. Le scritture
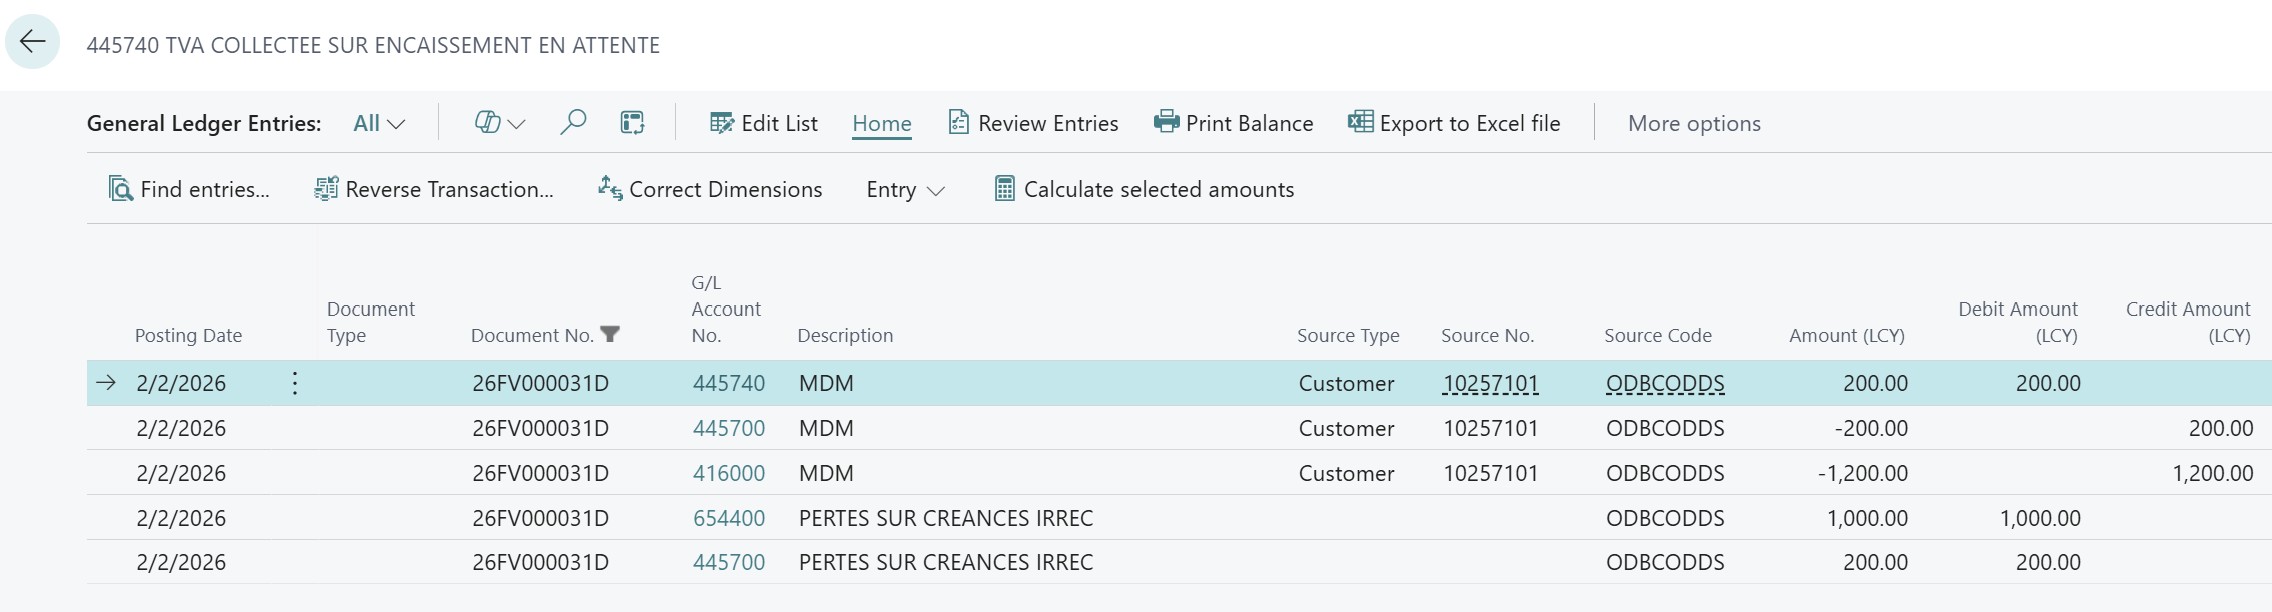
Una volta contabilizzata la registrazione, Business Central genera automaticamente le scritture necessarie per formalizzare il passaggio a perdita. Ciò include:
- La scrittura di costo per la perdita netta (imponibile).
- La scrittura di regolarizzazione per lo storno dell'IVA che, nel regime di IVA per cassa, non sarà mai incassata.
- La scrittura di saldo del conto cliente (lordo) che chiude definitivamente l'importo irrecuperabile nello scadenzario.
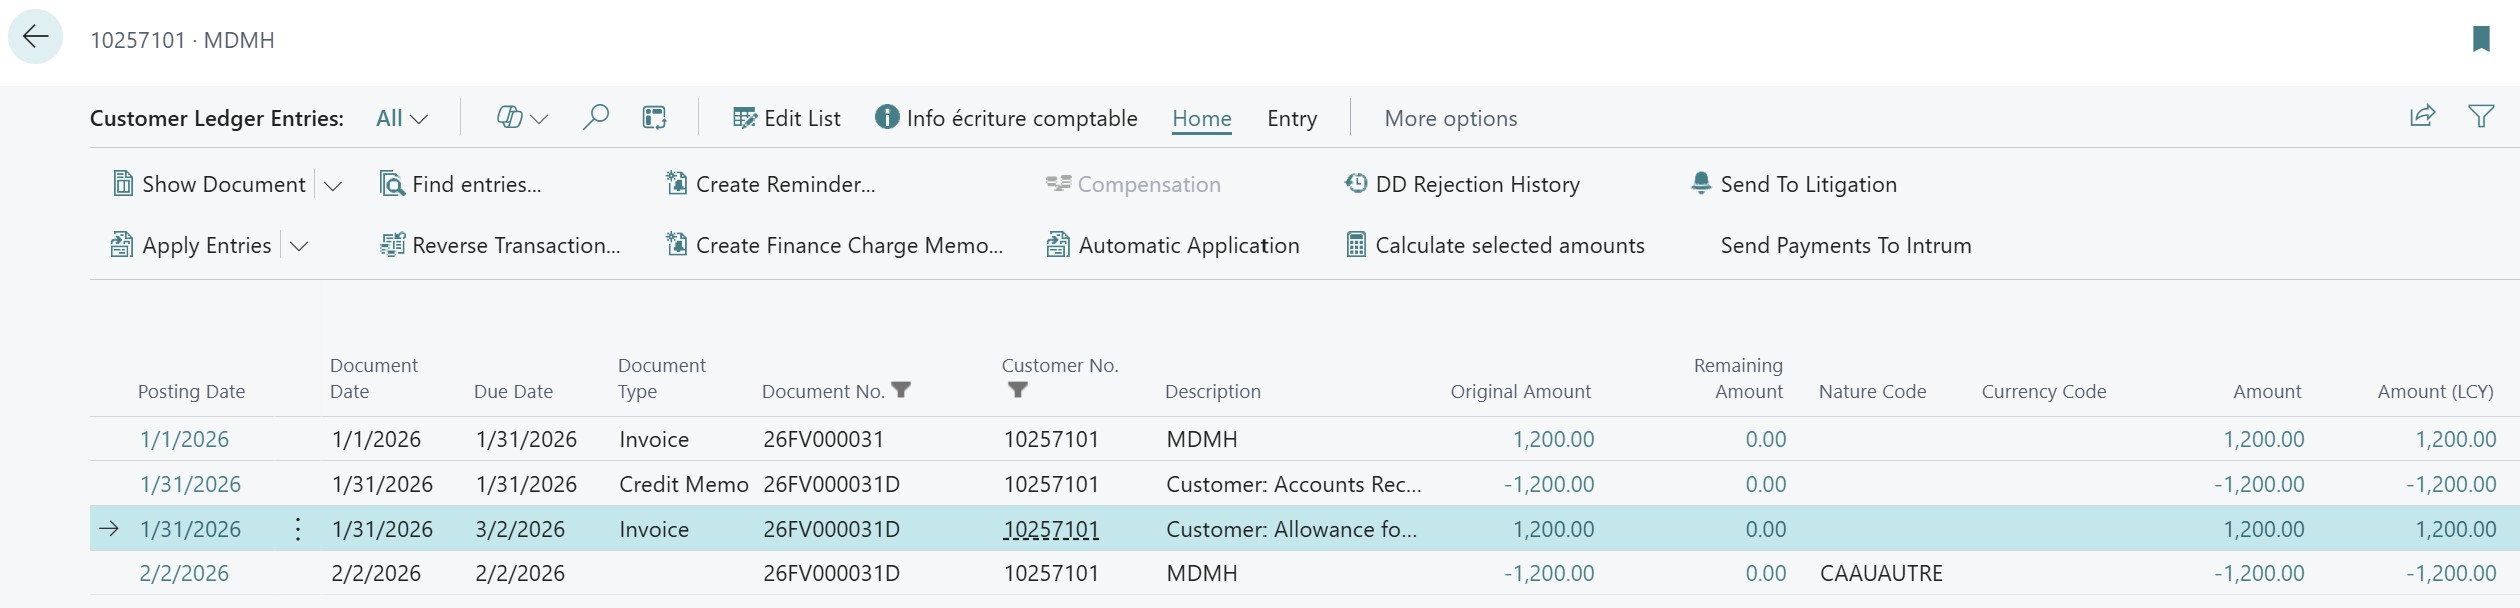
I movimenti contabili cliente riportano la fattura iniziale, lo storno, il passaggio a credito dubbio e il passaggio a perdita.
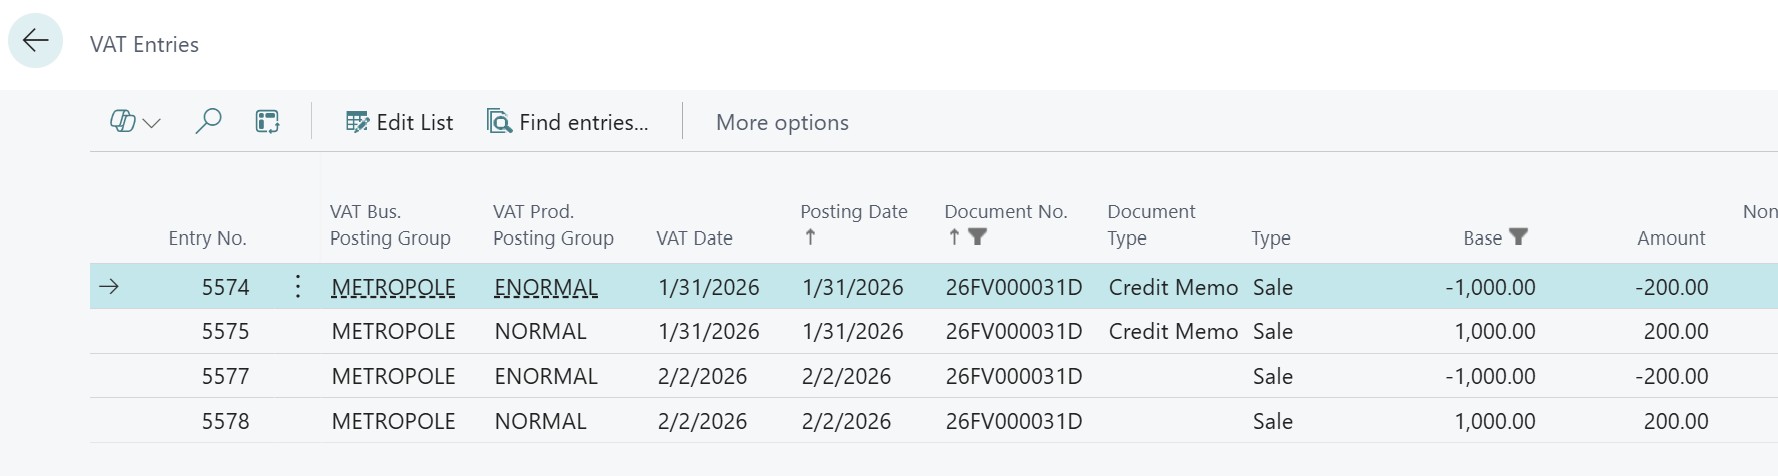
I movimenti IVA si compensano; anche se andranno dichiarati, l'effetto contabile sarà neutro.
V. Prevenzione e analisi del rischio: agire in anticipo con Business Central
La gestione dei crediti non deve limitarsi a constatare i fallimenti, deve dare priorità all'anticipazione. Microsoft Business Central offre nativamente strumenti di monitoraggio per identificare i conti fragili prima che diventino critici.
- I Limiti di credito configurabili su ogni scheda cliente permettono di bloccare automaticamente i nuovi ordini non appena viene superata una soglia.
- Per un'analisi più accurata, lo Scadenzario dinamico e i Solleciti automatizzati offrono visibilità in tempo reale sui ritardi di pagamento.
- Infine, l'integrazione delle Previsioni di pagamento tramite IA (Late Payment Prediction) utilizza lo storico delle transazioni per assegnare un punteggio di rischio a ogni fattura aperta.
Attivare le previsioni di pagamento tramite IA
Per trasformare il vostro scadenzario in uno strumento predittivo, la funzionalità Late Payment Prediction deve essere impostata tramite la pagina "Configurazione delle previsioni di ritardo di pagamento".
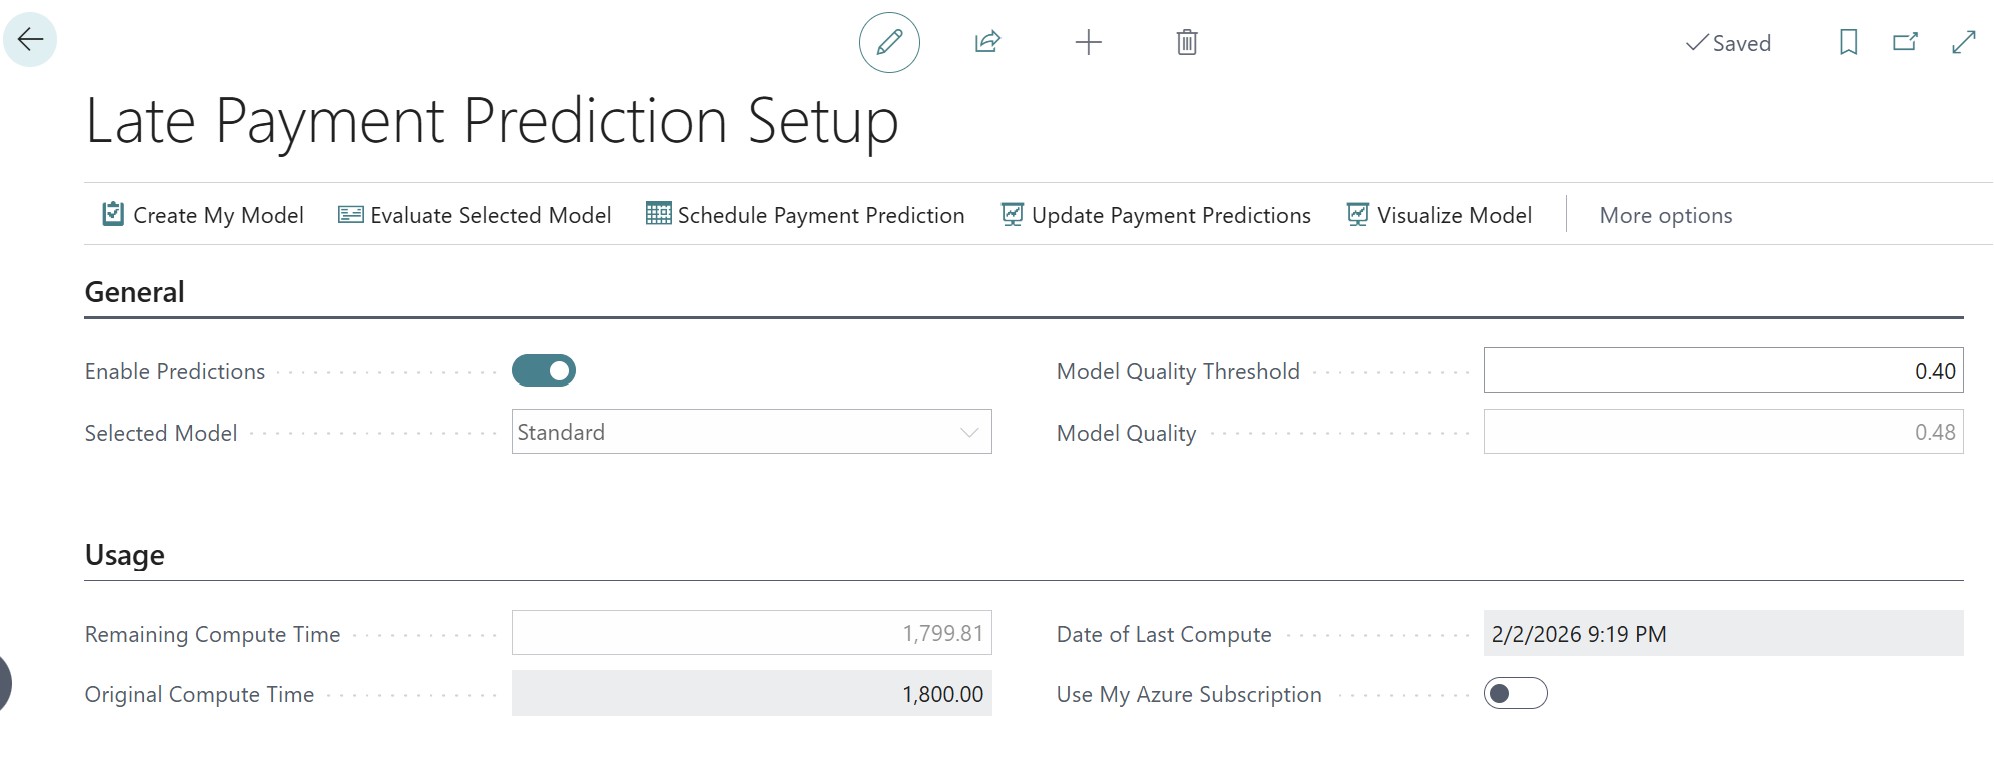
Questa funzionalità si appoggia ad Azure Machine Learning, il servizio cloud di Microsoft che analizza volumi massicci di dati per individuare comportamenti tipici e prevedere risultati futuri (in questo caso, la probabilità di ritardo). Questo "cervello" statistico impara dalla vostra cronologia per assegnare un punteggio di affidabilità a ogni fattura.
Funzionamento del modello: Il modello analizza lo storico delle fatturazioni per identificare schemi di comportamento (importi, tempi abituali, giorni di pagamento) propri di ogni cliente. Incrociando questi dati con algoritmi statistici, calcola una probabilità di ritardo per ogni nuova fattura al fine di anticipare i mancati pagamenti prima ancora della scadenza.
Costi e Licenze: Questo servizio è incluso di default nella licenza Business Central Essentials o Premium. Microsoft offre una quota di tempo di calcolo mensile gratuito ampiamente sufficiente per la maggior parte delle PMI. Solo un volume industriale di transazioni o l'uso di un modello personalizzato richiederebbe un abbonamento Azure supplementare.
Il motore Azure ML: Per essere efficace, il database deve disporre di uno storico di almeno 50 fatture pagate.
Soglia di affidabilità: È possibile configurare la "Soglia probabilità ritardo". Ad esempio, fissando questa soglia all'80%, l'IA mostrerà l'avviso di rischio solo se è certa per più dell'80% che il ritardo si verificherà.
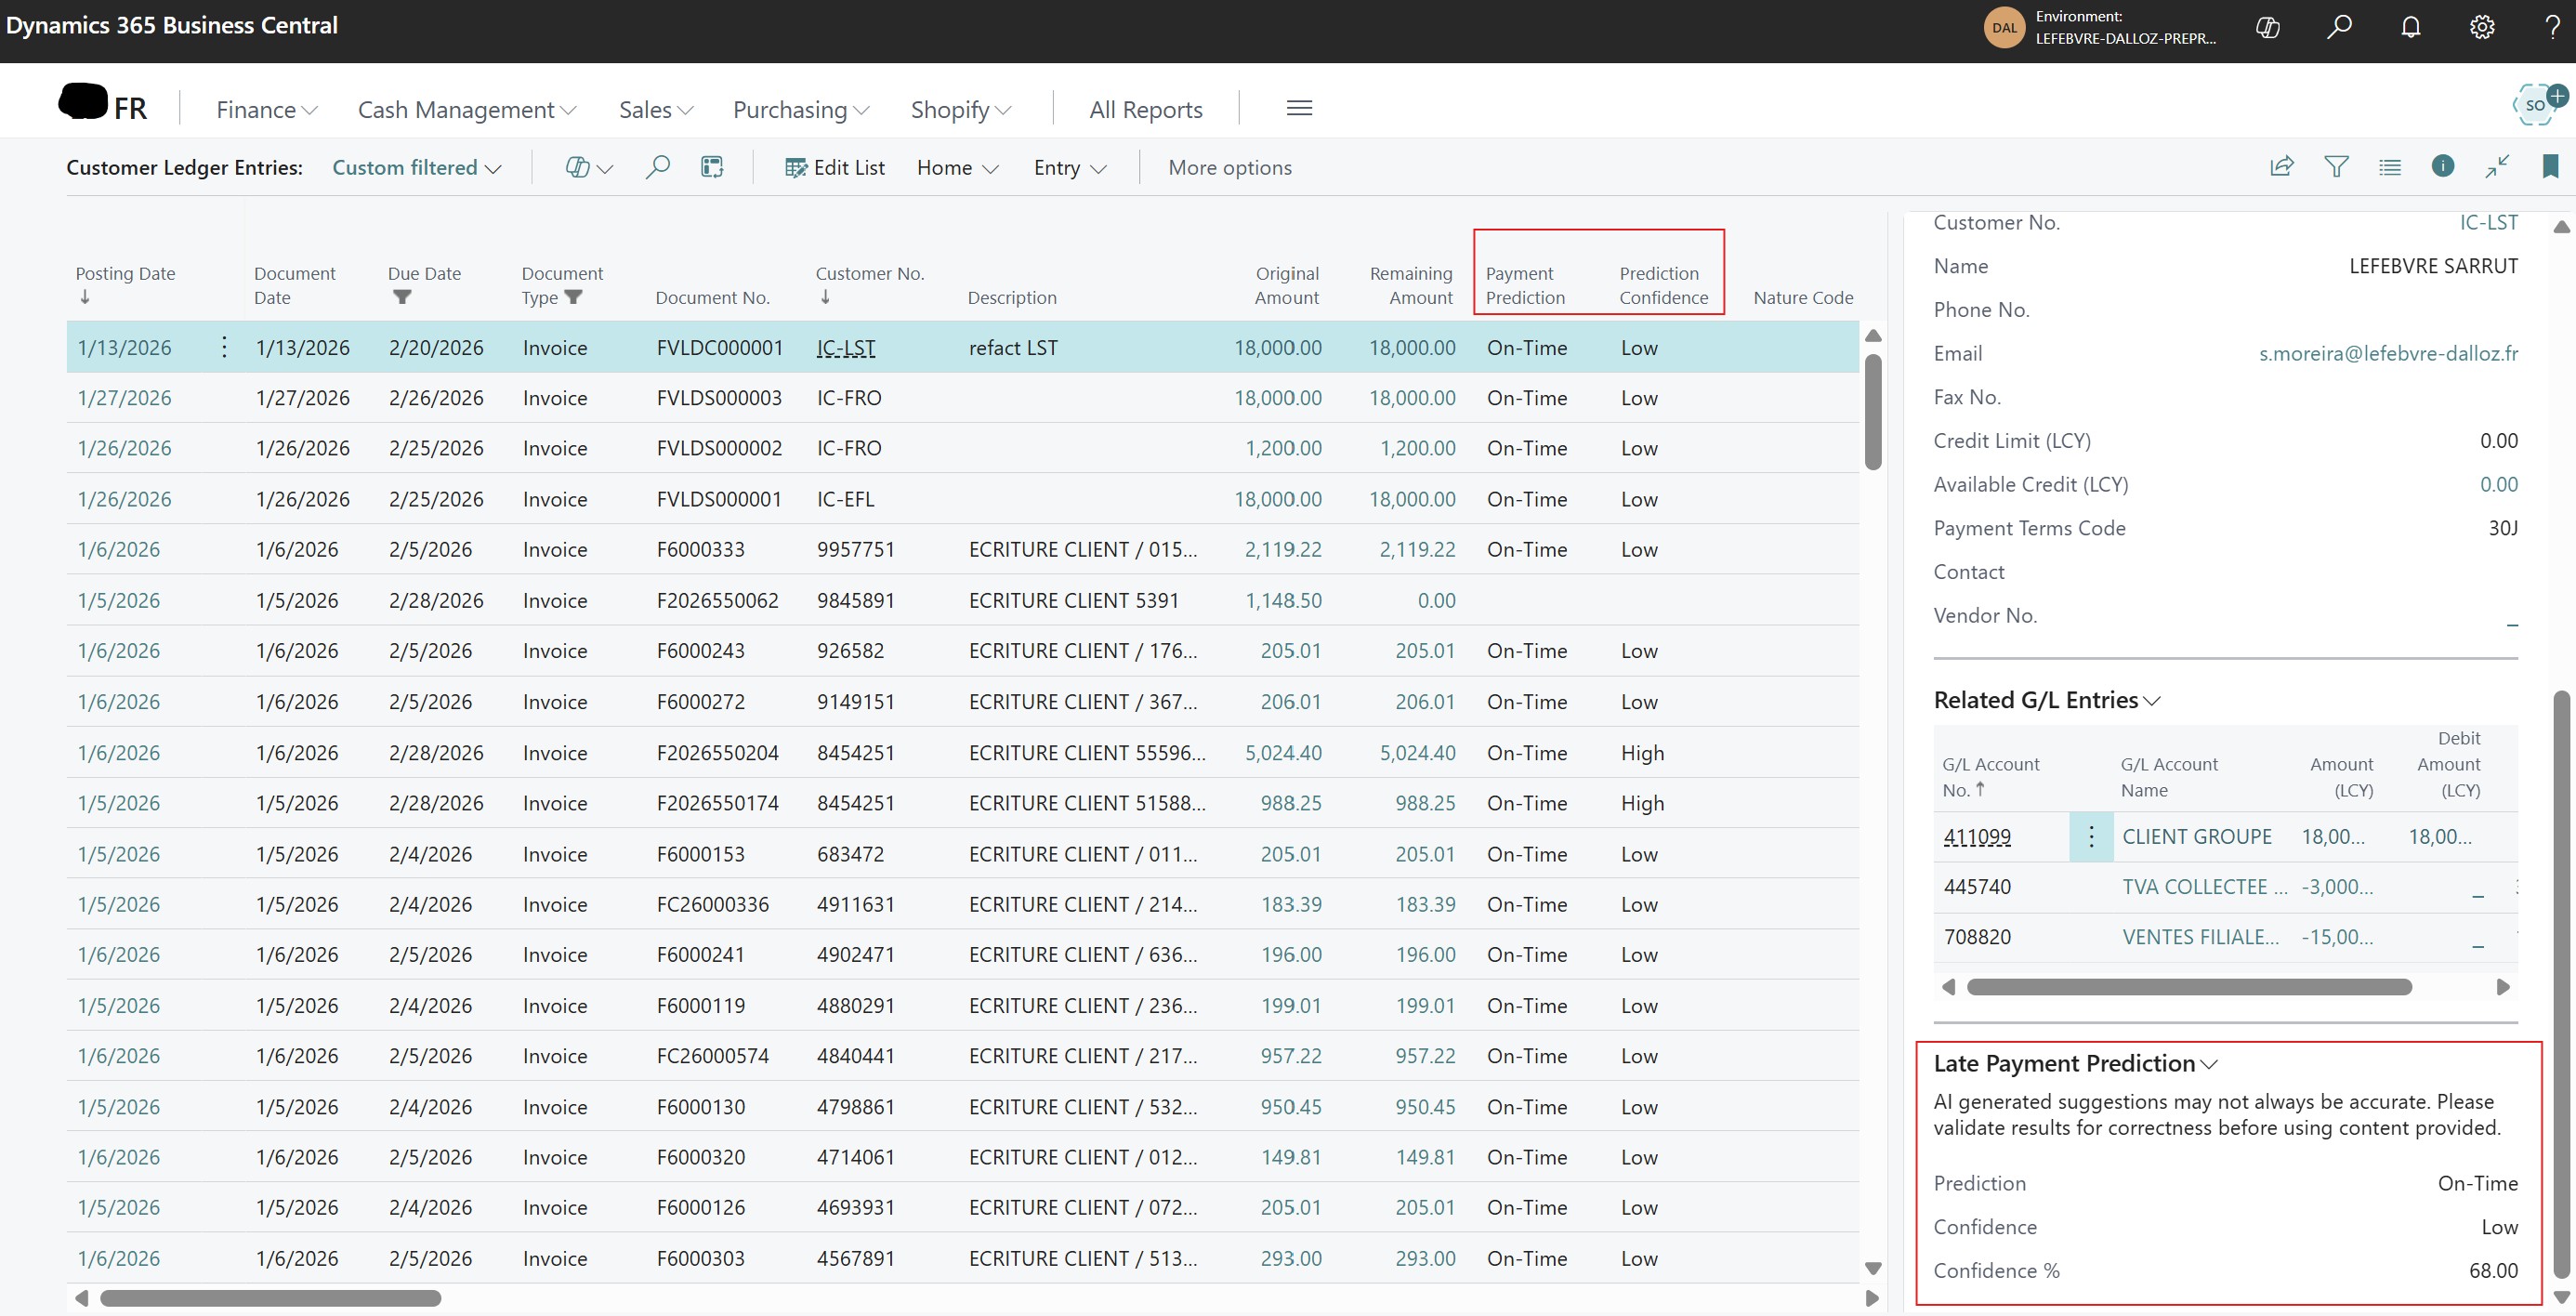
Visualizzazione: La previsione appare direttamente nei movimenti contabili cliente e nel dashboard sotto forma di punteggio di rischio (Basso, Medio, Alto).
Conclusione
Il passaggio a perdita è l'ultima tappa di una gestione del rischio controllata. Se Business Central offre gli strumenti per automatizzare il recupero fiscale, la responsabilità del contabile rimane intera nella raccolta delle prove giuridiche. Un fascicolo ben documentato è l'unica garanzia contro un accertamento fiscale sull'IVA recuperata.
Alcuni link utili:
🇮🇹 https://learn.microsoft.com/it-it/dynamics365/business-central/ui-extensions-late-payment-prediction
🇮🇹 https://learn.microsoft.com/it-it/dynamics365/business-central/receivables-reports
🇮🇹 https://giovannitrizza.it/perdite-crediti


Ancora nessun commento.
Hai voglia di commentare questo articolo? iscriviti, è gratis!