


De la provision à la perte : Sécuriser la sortie d'actif sous Microsoft Business Central
Index 
Si la provision pour créance douteuse est un bouclier temporaire, le passage en perte irrécouvrable est l'acte final de l'apurement comptable. C'est le moment où l'incertitude disparait pour laisser place à une certitude: la créance ne sera jamais encaissée.
Ce basculement ne peut être arbitraire, il répond à des critères juridiques stricts qui, une fois réunis, permettent enfin de récupérer la TVA et de clore définitivement le dossier.
I. Le déclencheur : Quand la perte devient-elle irrévocable?
On ne passe pas en perte par simple découragement. Pour que l'administration fiscale accepte la déduction définitive de la charge et la récupération de la TVA, la perte doit présenter un caractère certain et définitif.
1. Les conditions de fond
La preuve de l'irrécouvrabilité repose généralement sur la liquidation judiciaire (clôture pour insuffisance d'actif), le constat d'échec des poursuites par un huissier, ou la disparition avérée du débiteur.
2. Le certificat d’irrécouvrabilité
Bien que l'objectif comptable soit universel, refléter fidèlement la perte de valeur d'un actif, les modalités pour passer une créance en perte varient selon la culture juridique et fiscale de chaque pays. La France se distingue par un formalisme rigoureux où le "certificat d'irrécouvrabilité" fait souvent office de juge de paix pour régulariser la TVA et l'impôt.
À l'inverse, les pays anglo-saxons (USA et UK) privilégient une approche fondée sur la preuve économique.
- Aux États-Unis, le fisc ne demande pas de formulaire spécifique mais exige que l'entreprise démontre la "worthlessness" (l'absence de valeur) de la créance. C'est une accumulation de preuves (emails de relance, notification de faillite, rapports d'agences de recouvrement) qui justifie le write-off.
- Au Royaume-Uni, le pragmatisme domine. Pour récupérer la TVA (Bad Debt Relief), le critère principal est souvent temporel : une créance impayée depuis plus de six mois et déjà sortie de la comptabilité suffit généralement à prouver la perte, sans intervention obligatoire d'un tiers.
L'Italie, tout comme la France, reste plus attachée aux procédures légales. Pour les créances importantes, la déduction fiscale est souvent suspendue à la clôture officielle d'une procédure collective. Toutefois, elle fait preuve d'une souplesse moderne pour les créances de faible montant, permettant leur déduction simplifiée après une période d'impayé définie.
II. Le schéma comptable : L'apurement définitif
Contrairement à la provision, le passage en perte impacte directement le chiffre d'affaires et permet de régulariser l'impôt.
1. L'écriture de constatation de la perte
L'écriture consiste à constater la perte nette et à annuler la créance TTC qui figurait au compte des clients douteux :
- Débit du compte de Charge de perte : (FR: 654 / UK: 8100 / IT: 12.05.01) pour le montant HT.
- Débit du compte de TVA collectée (à récupérer) : (FR: 4457 / UK: 2200 / IT: 05.01.01) pour la part de taxe.
- Crédit du compte Client Douteux : (FR: 416 / UK: 1101 / IT: 04.01.02) pour le montant TTC.
2. L'annulation de la provision (la reprise)
Puisque la créance est sortie de l'actif, la provision constituée précédemment n'a plus d'objet. Il faut l'annuler pour neutraliser l'impact sur le résultat:
- Débit du compte de Dépréciation : (FR: 491 / UK: 1190 / IT: 04.01.09).
- Crédit du compte de Reprise : (FR: 7817 / UK: 8150 / IT: 52.10.05).
III. Le défi des devises étrangères et la neutralité de la TVA
Lorsque la créance irrécouvrable est libellée en devises, une complexité supplémentaire s'invite. Si la majorité des flux internationaux s'effectuent hors taxes (Auto-liquidation ou Export), la problématique de la TVA en devises reste réelle pour les ventes nationales en monnaie étrangère ou les prestations B2C (Guichet unique OSS).
Dans ces cas, Business Central calcule la perte au cours du jour pour solder le compte client (FR: 416 / UK: 1101 / IT: 04.01.02), tout en générant un écart de change (FR: 656/756 / UK: 8200 / IT: 14.20.01).
j'écrirai un article sur la réévaluation des taux de change dans Business central.
💡Fiscalement, la récupération de la TVA doit rester basée sur le cours historique (celui de la facture initiale). L'ERP doit isoler la taxe au taux d'origine pour garantir que l'État ne rembourse que ce qui a été collecté, sans profit ni perte de change sur l'impôt.
IV. Mise en œuvre dans Microsoft Business Central
1. Utilisation de la Feuille de Règlement
La saisie se fait généralement via une feuille comptable :
Type compte : Client (sélectionner la fiche du client douteux).
Montant : Le montant TTC à solder.
Compte contrepartie : Le compte de perte (FR: 654 / UK: 8100 / IT: 12.05.01).
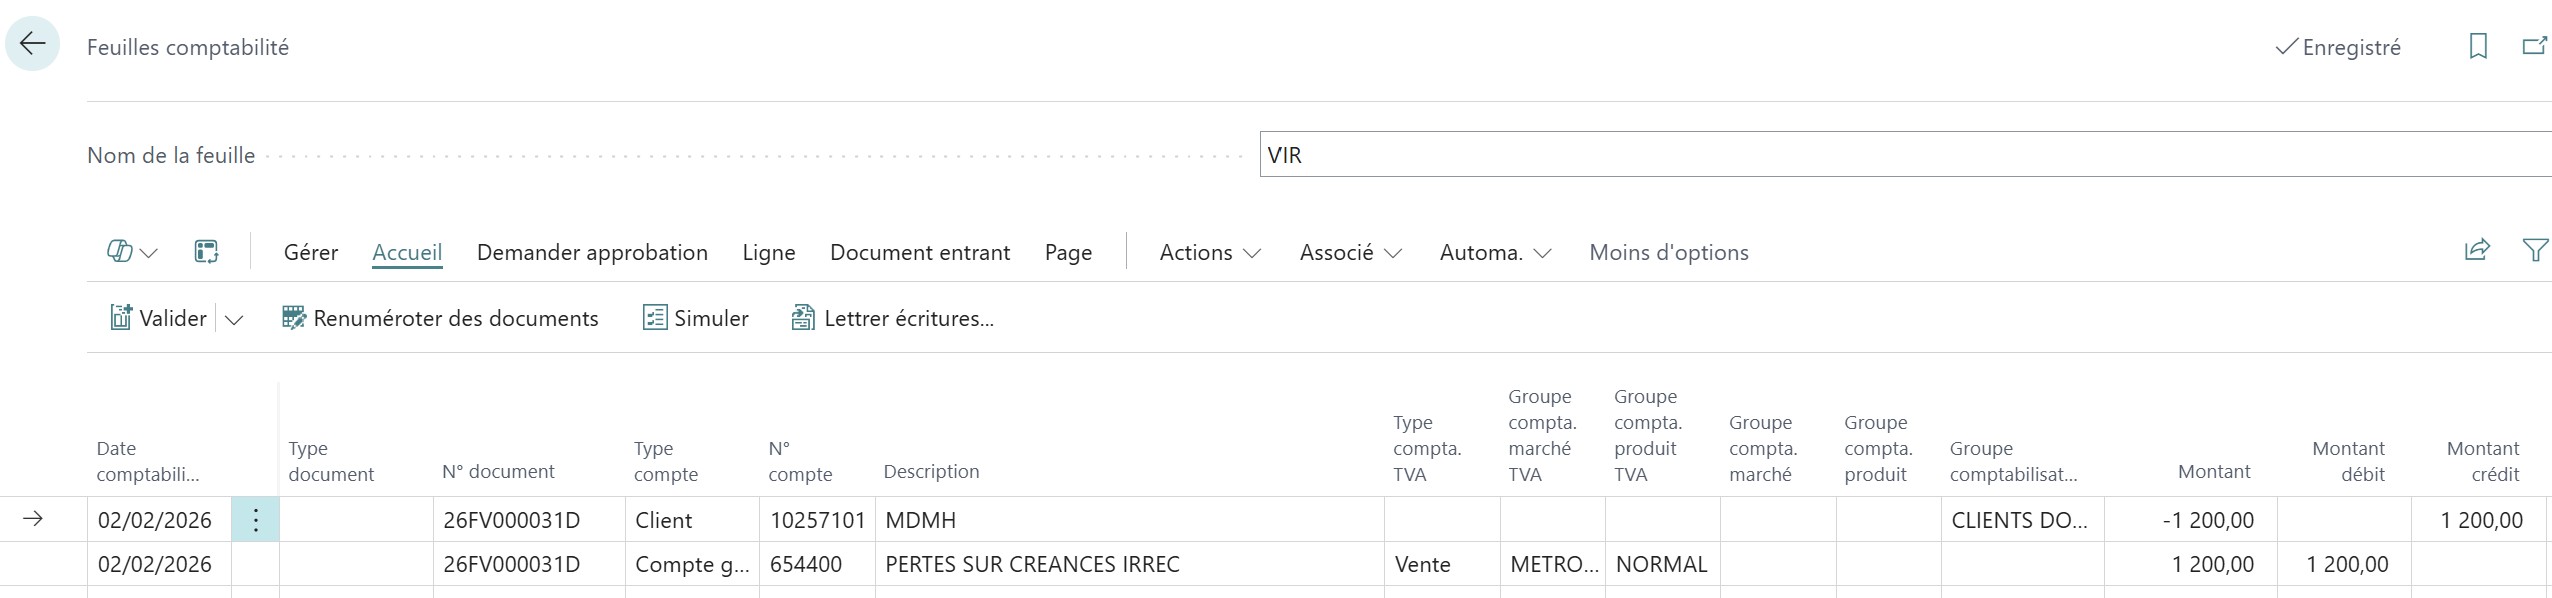
Il est crucial de lettrer l’écriture de passage en perte à l’écriture de créance douteuse (ou de facture d'origine). Ce lettrage permet de "fermer" la boucle de vie de la créance et de nettoyer la balance âgée.
Lorsque la créance est soumise à la TVA sur encaissement, son passage en perte nécessite une régularisation de la TVA qui n'a jamais été collectée.
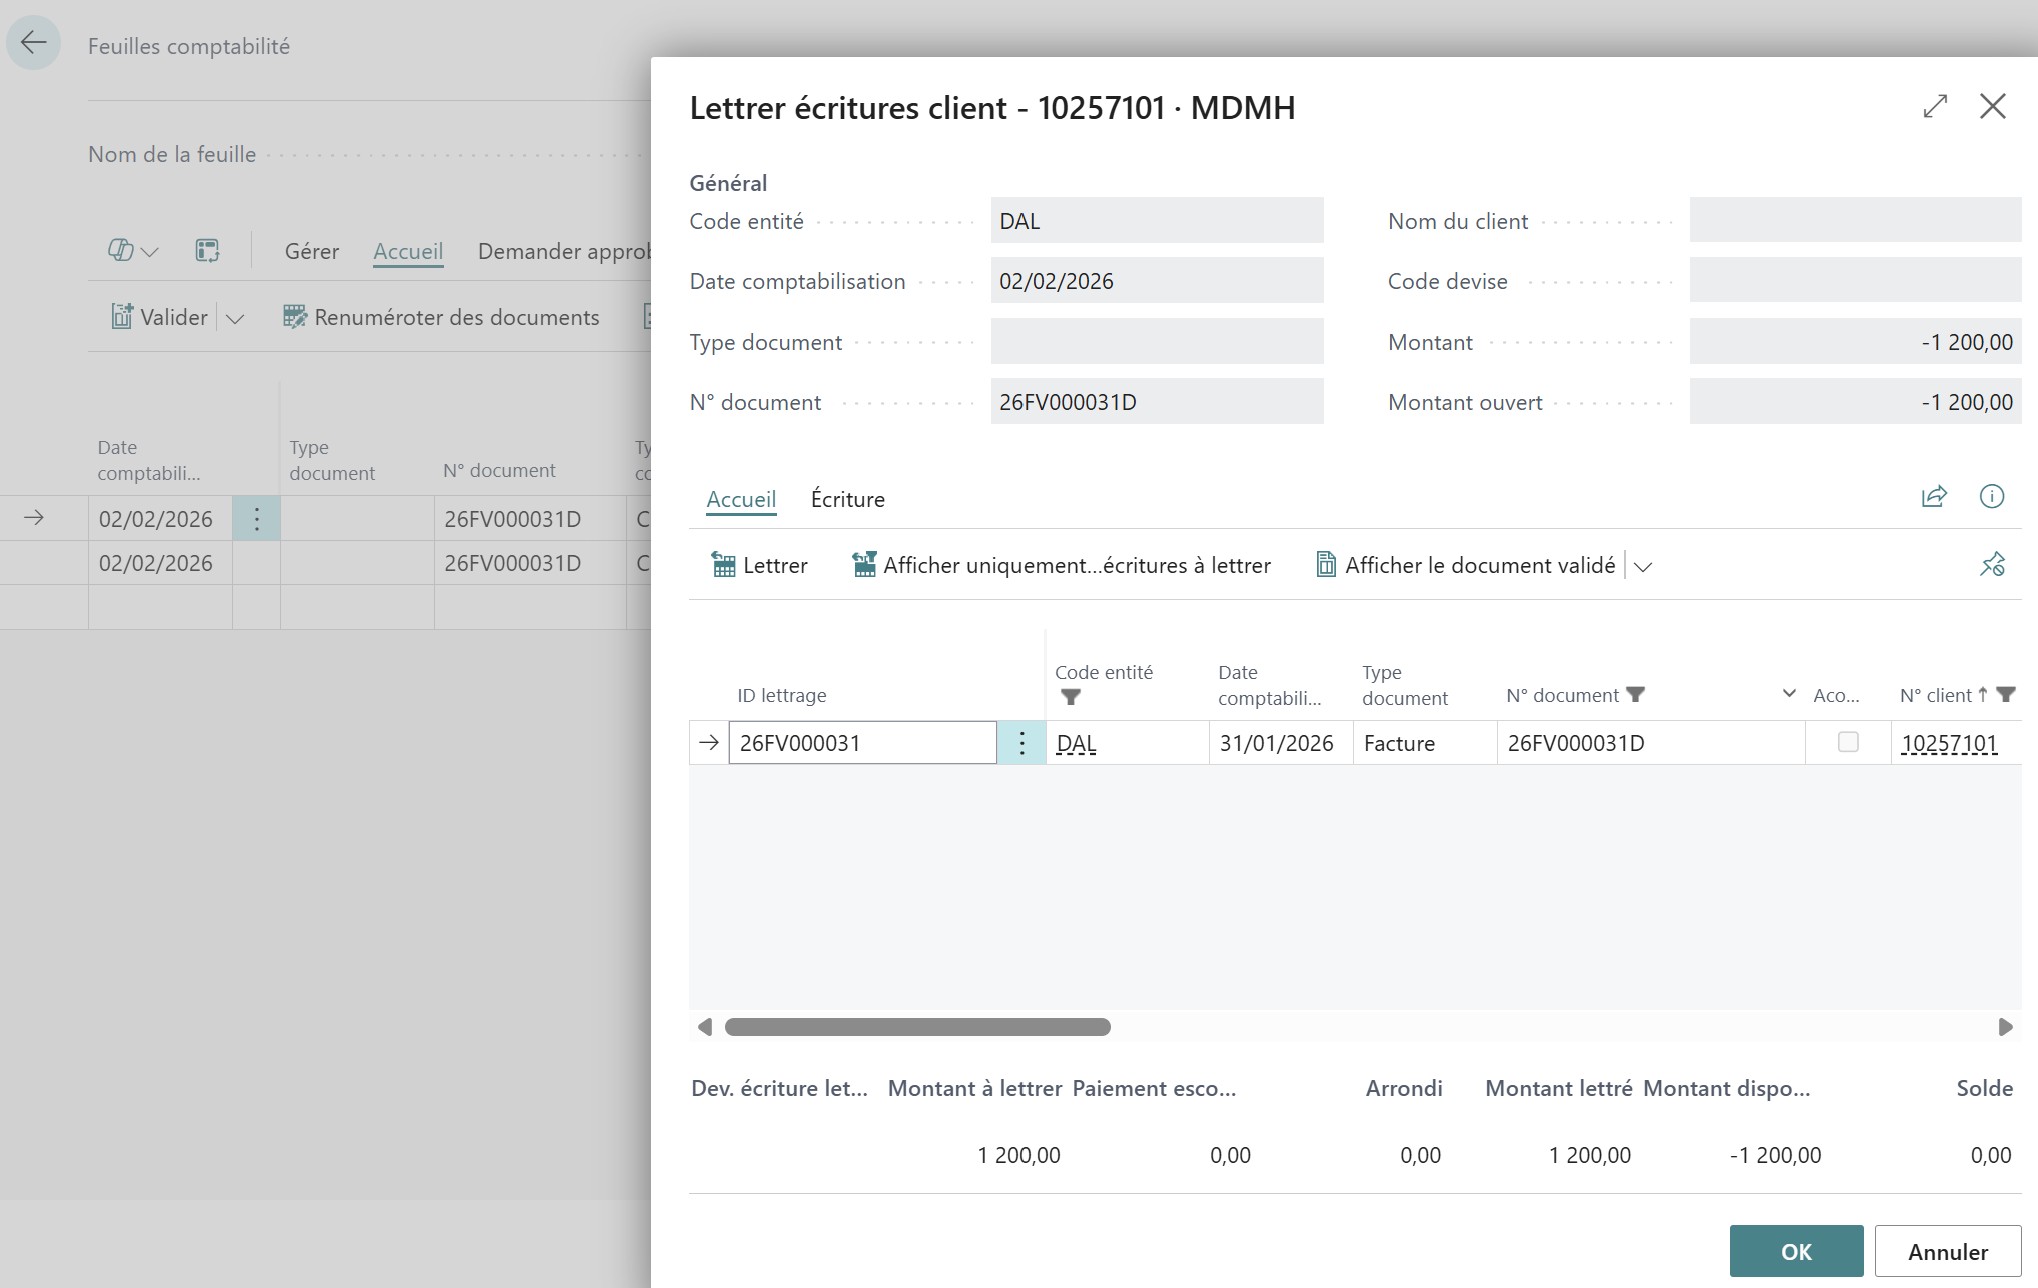
De plus, sur la ligne de charge (🇫🇷654 🇬🇧6330 🇮🇹65.10), vous devez spécifier :
- Le Type compta TVA.
- Le Groupe compta marché TVA et Groupe compta produit TVA.
Cette étape annule la TVA potentielle et assure la conformité fiscale.
2. Les écritures
Une fois la feuille comptabilité validée, Business Central génère automatiquement les écritures nécessaires pour acter le passage en perte. Cela inclut:
- L'écriture de charge pour la perte nette (HT).
- L'écriture de régularisation pour l'extourne de la TVA qui, sur le régime de TVA sur encaissement, ne sera jamais collectée.
- L'écriture de solde du compte client (TTC) qui clôture définitivement le montant irrécouvrable sur la balance âgée.
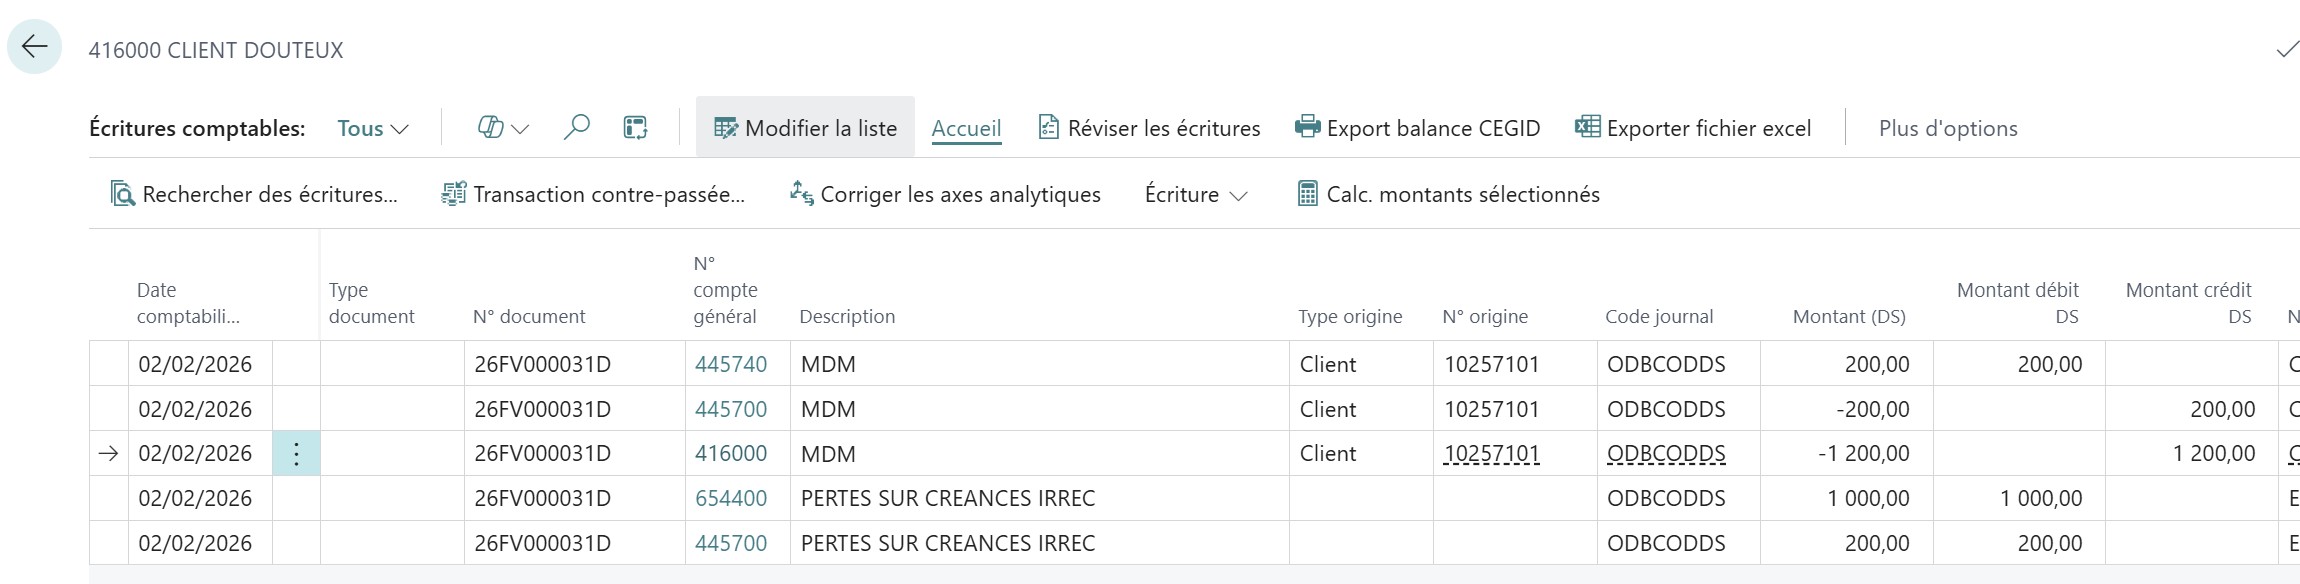
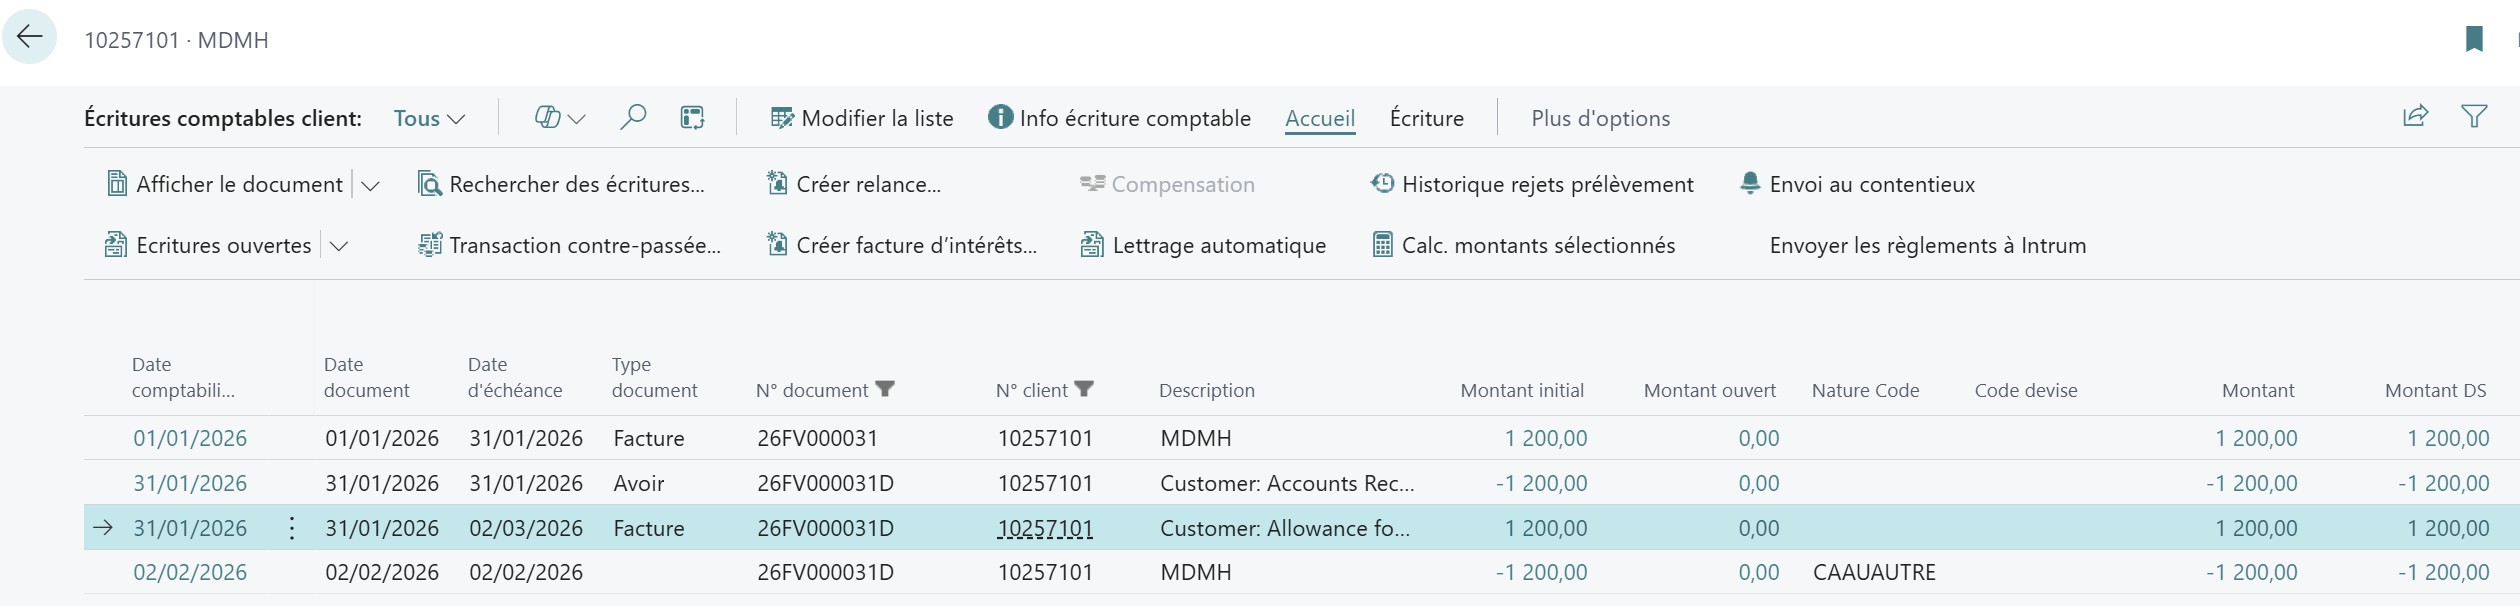
Les écritures comptables client, reportent la facture initiale, l’extourne, le passage à créance douteuse et le passage à perte.
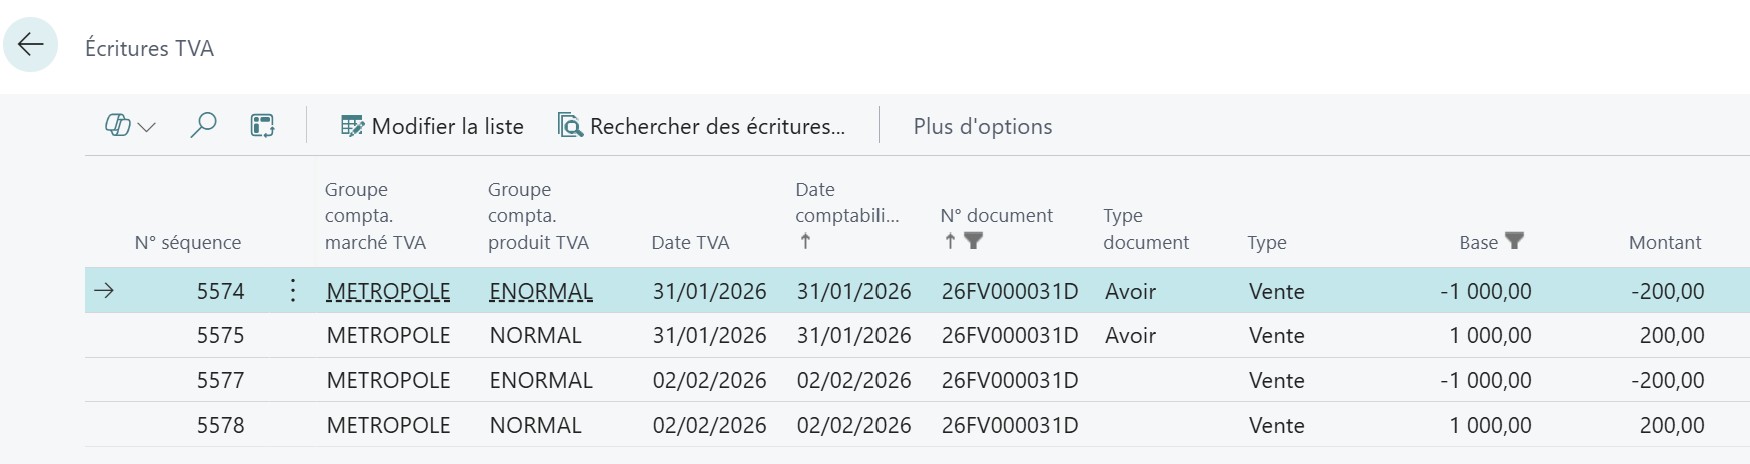
Les écritures de TVA se compences, même s’ils faudra les déclarer, l’effet comptable sera neutre.
V. Prévention et Analyse de Risque : Agir en amont avec Business Central
La gestion des créances ne doit pas se limiter à constater des échecs, elle doit prioriser l'anticipation. Microsoft Business Central offre nativement des outils de surveillance pour identifier les comptes fragiles avant qu'ils ne deviennent critiques.
- Les Limites de crédit configurables sur chaque fiche client permettent de bloquer automatiquement les nouvelles commandes dès qu'un seuil est franchi.
- Pour une analyse plus fine, la Balance âgée dynamique et les Relances automatisées offrent une visibilité en temps réel sur les retards de paiement.
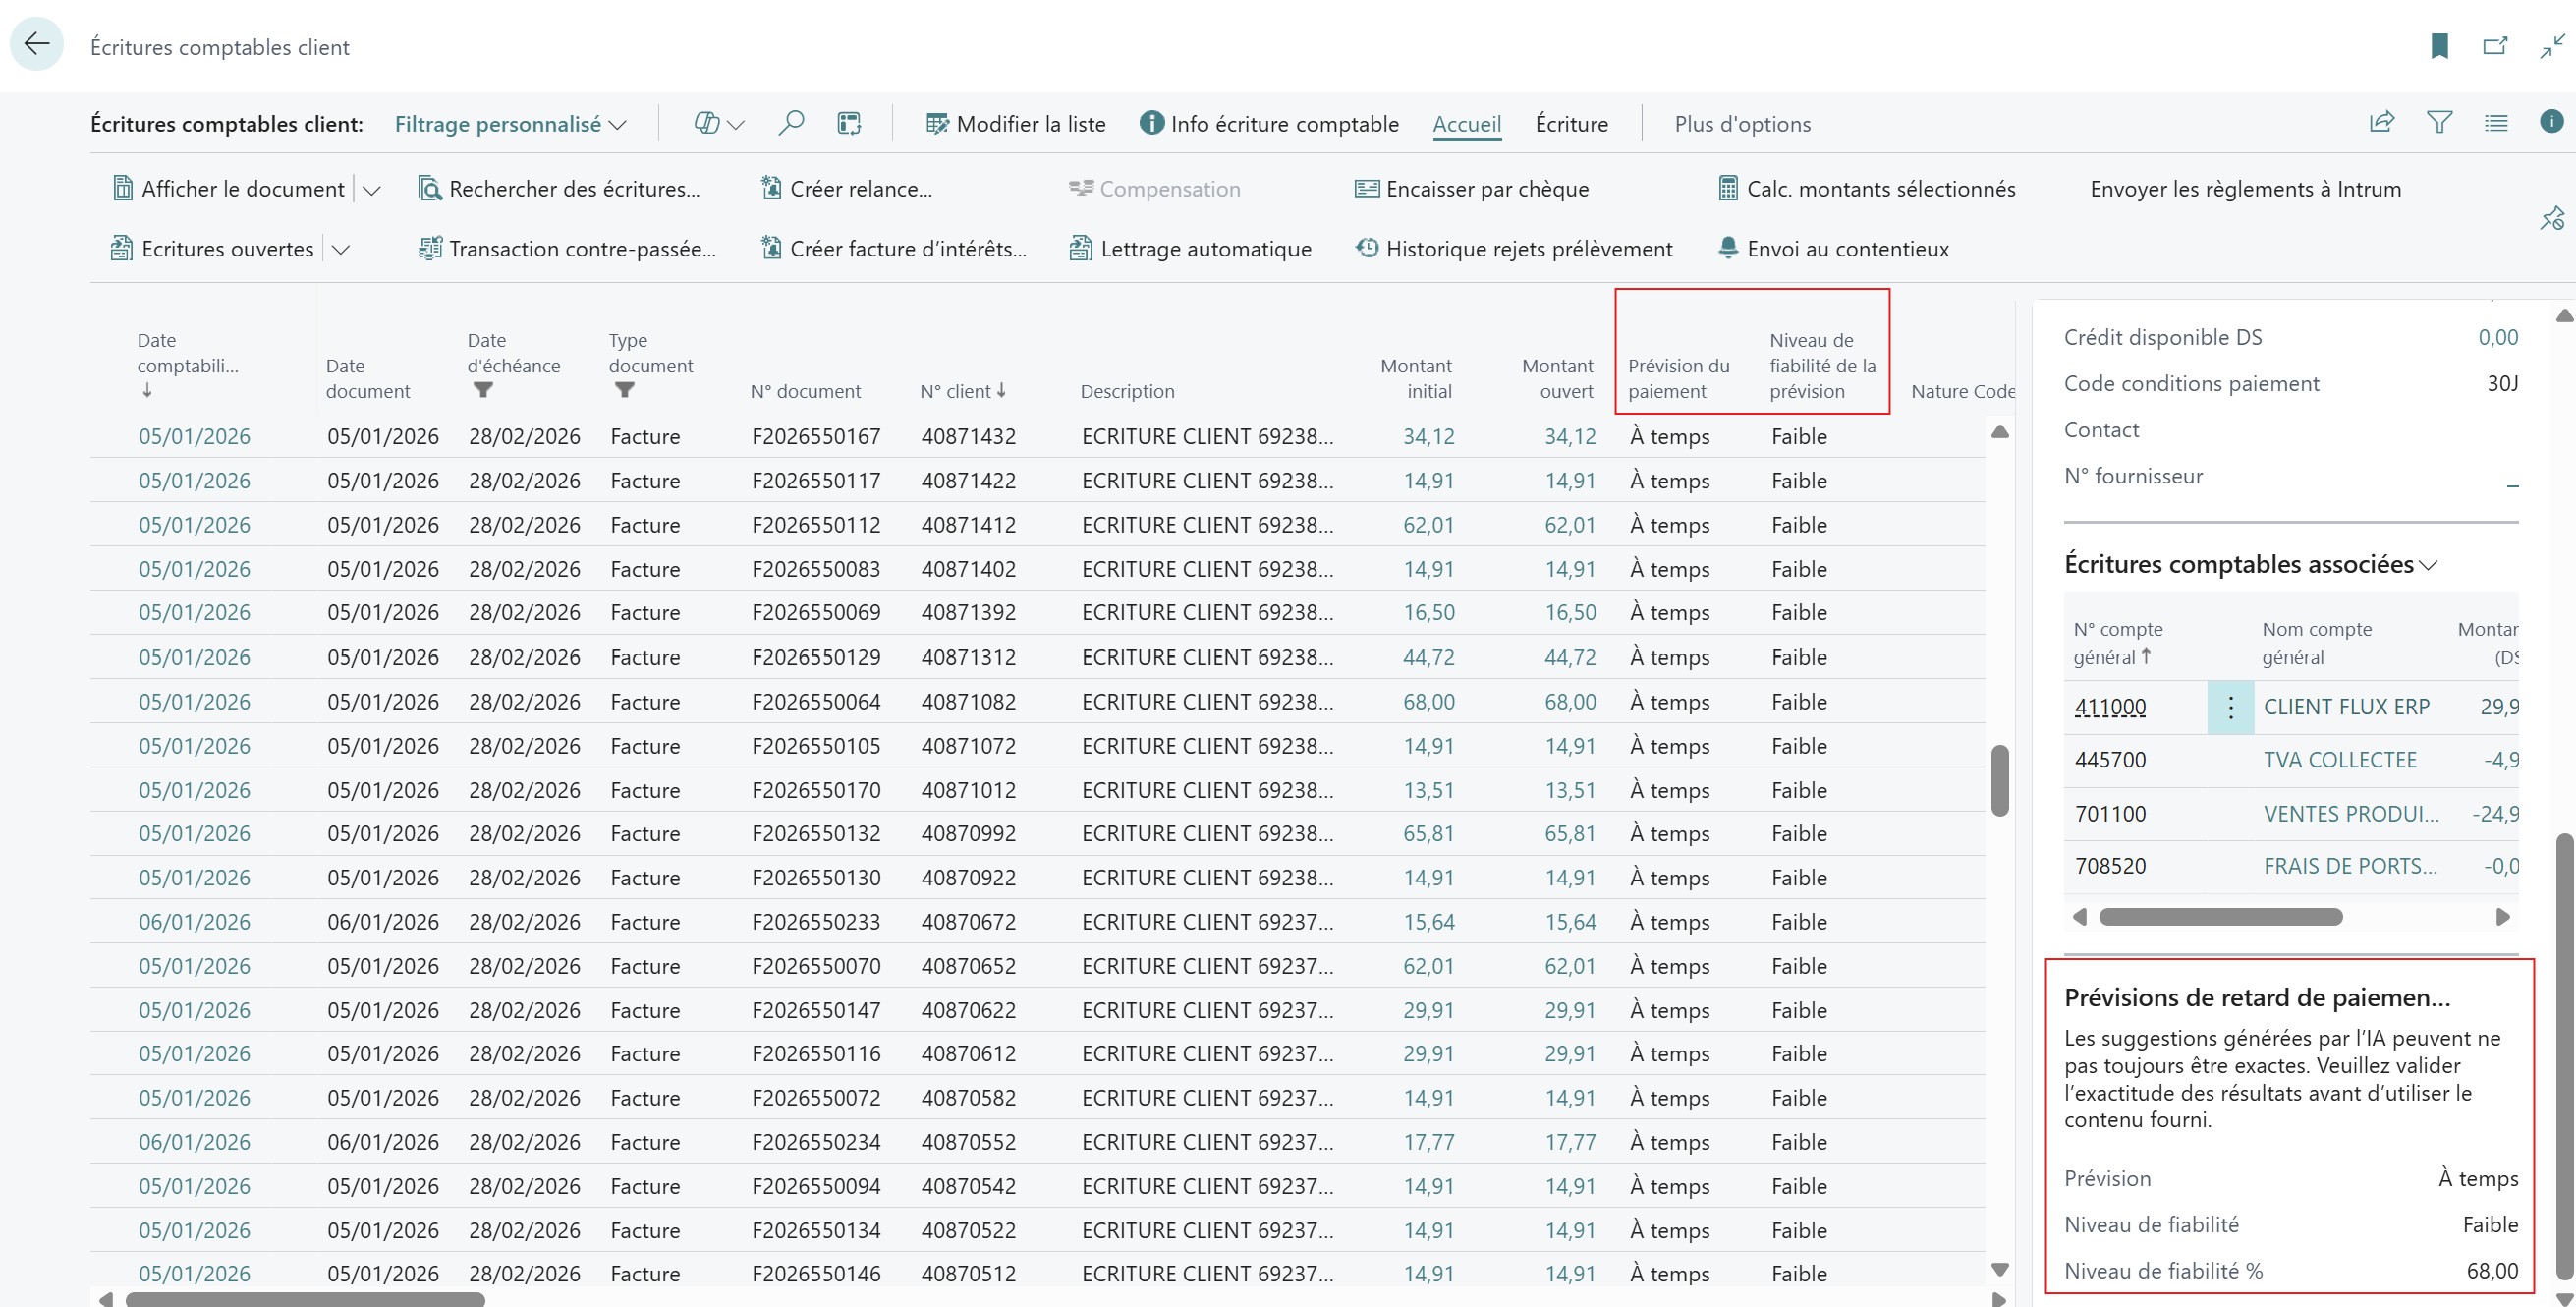
- Enfin, l'intégration des Prédictions de paiement par l'IA (Late Payment Prediction) utilise l'historique des transactions pour attribuer un score de risque à chaque facture ouverte.
Activer les Prédictions de paiement par l'IA
Pour transformer votre balance âgée en outil prédictif, la fonctionnalité Late Payment Prediction doit être paramétrée via la page "Configuration des prévisions de retard de paiement".
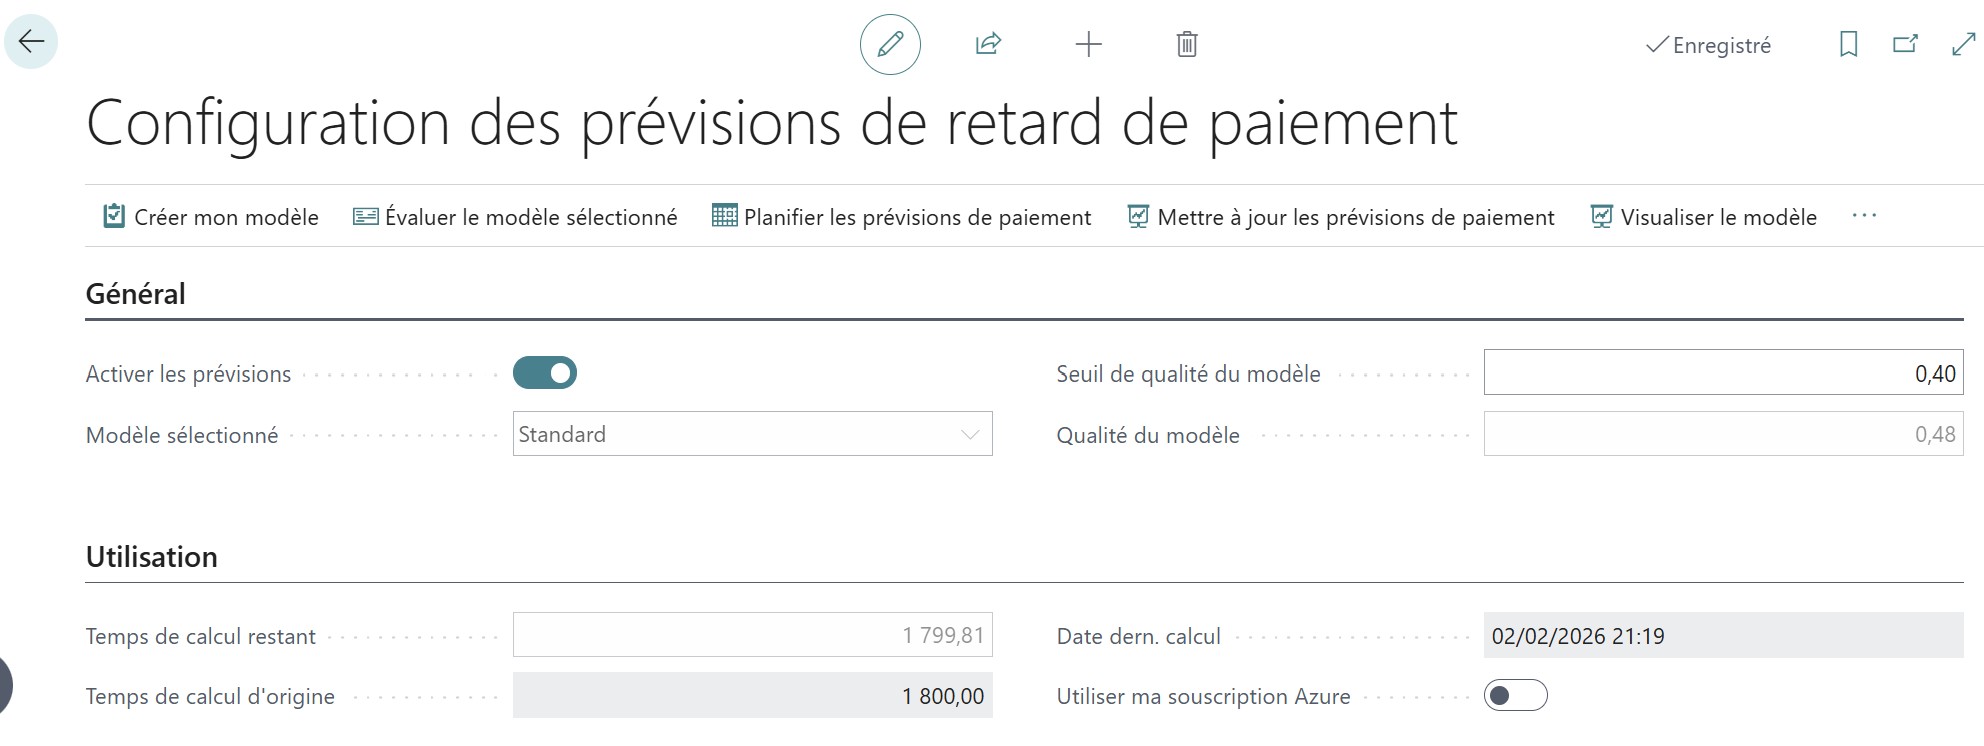
Cette fonctionnalité s'appuie sur Azure Machine Learning, le service cloud de Microsoft qui analyse des volumes massifs de données pour repérer des comportements types et prédire des résultats futurs (ici, la probabilité de retard). Ce "cerveau" statistique apprend de votre historique pour attribuer un score de fiabilité à chaque facture.
Fonctionnement du modèle: Le modèle analyse votre historique de facturation pour identifier des schémas de comportement (montants, délais habituels, jours de règlement) propres à chaque client. En croisant ces données avec des algorithmes statistiques, il calcule une probabilité de retard pour chaque nouvelle facture afin d'anticiper les défauts de paiement avant même l'échéance.
Coût et Licence: Ce service est inclus par défaut dans votre licence Business Central Essentials ou Premium. Microsoft offre un quota de temps de calcul mensuel gratuit largement suffisant pour la majorité des PME. Seul un volume industriel de transactions ou l'utilisation d'un modèle personnalisé nécessiterait un abonnement Azure supplémentaire.
Le moteur Azure ML: Pour être efficace, votre base doit disposer d'un historique d'au moins 50 factures payées.
Seuil de fiabilité: Vous pouvez configurer le "Seuil de probabilité de retard". Par exemple, en fixant ce seuil à 80%, l'IA n'affichera l'alerte de risque que si elle est certaine à plus de 80% que le retard se produira.
Visualisation: La prédiction apparaît directement sur les écritures comptables client et dans le tableau de bord sous forme de score de risque (Faible, Moyen, Élevé).
Conclusion
Le passage en perte est l'ultime étape d'une gestion de risque maîtrisée. Si Business Central offre les outils pour automatiser la récupération fiscale, la responsabilité du comptable reste entière dans la collecte des preuves juridiques. Un dossier bien documenté est la seule garantie contre un redressement fiscal sur la TVA récupérée.
Quelques liens utiles:
🇫🇷 https://www.l-expert-comptable.com/plan-comptable/compte-654-pertes-sur-creances-irrecouvrables
🇫🇷 https://www.cba-france.com/creance-irrecouvrable-comptabilisation/


Aucun commentaire pour le moment.
Envie de commenter cet article ? inscris-toi, c'est gratuit !