


Integrazione delle leggi sull'ammortamento e della contabilità in Business Central
Index 
Dopo aver definito la configurazione generale del modulo e la strutturazione delle registrazioni dei cespiti, la gestione finanziaria dei cespiti richiede la definizione delle regole per il calcolo delle perdite per riduzione di valore e del loro impatto sul bilancio. All'interno del modulo Cespiti di Microsoft Dynamics 365 Business Central, la regolamentazione dei metodi di ammortamento e la gestione dei flussi di cassa si basano sulla configurazione dei Registri Ammortamenti. Questo strumento consente di rispettare simultaneamente i requisiti contabili di legge, la normativa fiscale e le esigenze di reporting gestionale interno.
1. Ruolo e struttura delle leggi sull'ammortamento
Le leggi sull'ammortamento definiscono le regole di trattamento finanziario applicate ai beni. A un singolo bene strumentale possono essere assegnate una o più leggi (ad esempio, una legge per la contabilità statutaria, una legge per il monitoraggio fiscale e una legge per gli standard IFRS).
Vincoli e regole di arrotondamento
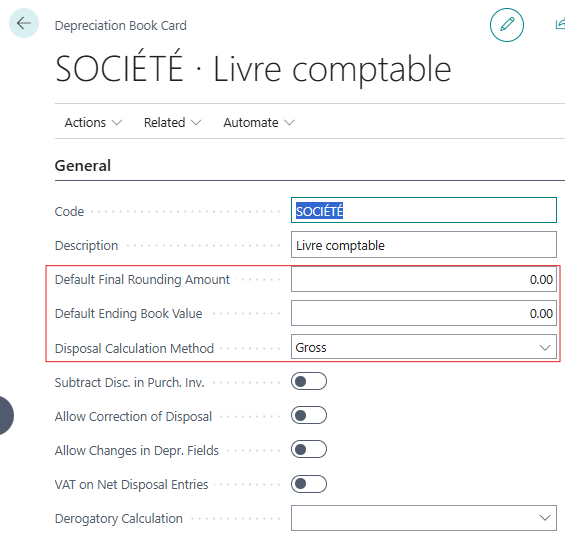
- Importo finale arrotondato per impostazione predefinita: Questo parametro assorbe il saldo residuo durante l'ultimo ammortamento calcolato per garantire che il valore contabile finale raggiunga esattamente zero al termine della vita utile.
- Definizione Valore contabile finale: Il valore minimo al di sotto del quale il Valore contabile netto (VCN) non può scendere viene impostato tramite questo campo (ad esempio, valore residuo obbligatorio). Impedisce che il valore dell'attività raggiunga zero, deducendo tale importo residuo dalla spesa di ammortamento finale.
- Metodo di calcolo della dismissione: Questa scelta determina se la dismissione viene registrata come "Netta" (il sistema calcola automaticamente la perdita o l'utile e registra il saldo netto unico sul conto profitti e perdite da dismissione) o come "Lordo" (il ricavato della vendita e il valore contabile dismesso vengono registrati separatamente sui rispettivi conti di debito/credito).
I campi “Importo finale arrotondato di default”, “Valore contabile finale di default” e “Metodo di calcolo della dismissione” sono presenti anche a livello delle leggi di ammortamento di ogni singola registrazione di cespite, laddove prevalgano; i valori definiti nella legge generale di ammortamento intervengono solo come parametri predefiniti qualora questi campi vengano lasciati vuoti.
Misure di sicurezza per la convalida
Nella scorciatoia generale, diverse regole regolano la coerenza dei calcoli:
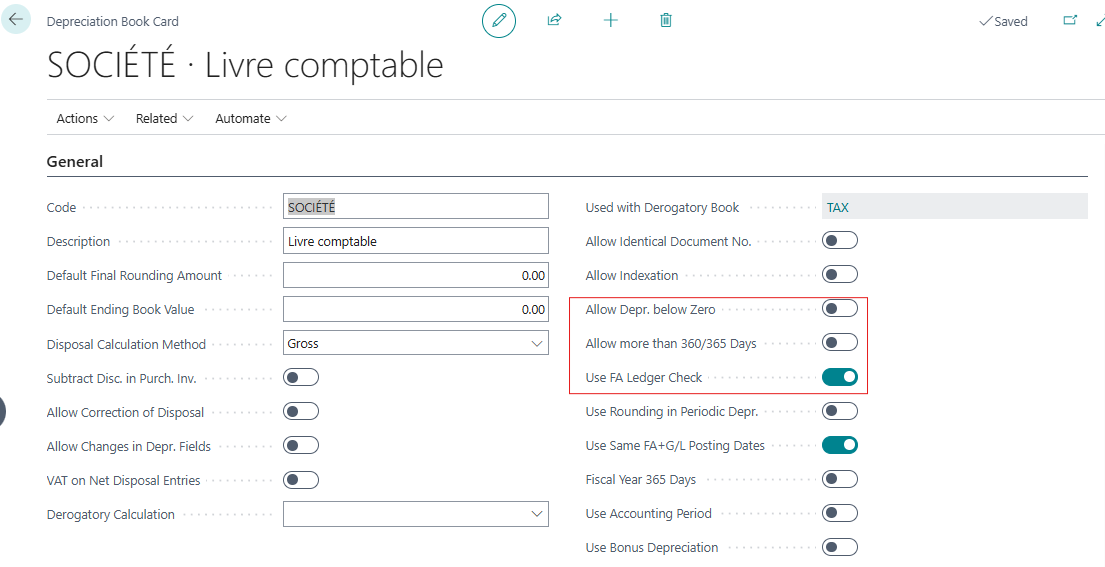
- Consenti ammortamento negativo: I calcoli di ammortamento possono continuare anche se il valore contabile netto diventa pari a zero o negativo.
- Utilizzare la verifica delle registrazioni dei cespiti: Viene attivato un controllo sequenziale rigoroso, che ordina la registrazione del costo di acquisizione per primo (come addebito) e della dismissione per ultimo, verificando contemporaneamente il segno dei saldi (crediti di ammortamento accumulati).
- Periodo contabile di 365 giorni: Il calcolo pro rata temporis è imposto su un anno solare di 365 giorni anziché sul normale anno commerciale di 360 giorni (12 mesi di 30 giorni).
2. Strategia di integrazione nella contabilità generale
Il collegamento o la sigillatura con il Conto Economico si configura nel collegamento rapido "Integrazione" della normativa sugli ammortamenti.
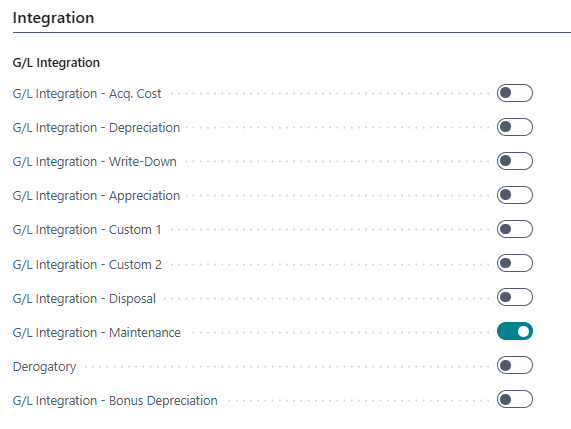
Per ogni tipo di operazione (costo di acquisizione, ammortamento, svalutazione, rivalutazione, dismissione, manutenzione), l'interruttore viene attivato per consentire l'impatto diretto nella contabilità generale:
- Legislazione integrata (principale): Le registrazioni vengono inserite tramite il "Foglio contabile delle immobilizzazioni" (FA G/L Journal), generando simultaneamente registrazioni nel registro ausiliario delle immobilizzazioni e nel libro mastro generale.
- Diritto non integrato (diritto tributario o di gestione): Le transazioni vengono inserite tramite il “Registro immobilizzazioni” (FA Journal), con impatto solo sulla contabilità ausiliaria delle immobilizzazioni, senza alterare il conto economico o lo stato patrimoniale.
Si applica una regola gestionale fondamentale: l'integrazione contabile per una determinata tipologia di transazione deve essere attivata solo su un'unica legge di ammortamento, al fine di evitare qualsiasi rischio di doppia contabilizzazione nel libro mastro.
3. Duplicazione dell'immissione dati ed elaborazione in batch
Nella gestione di molteplici normative in materia di ammortamento, i meccanismi di duplicazione evitano la reimmissione ridondante di registrazioni relative ad acquisizioni o rivalutazioni.
Opzione di duplicazione e foglio di duplicazione
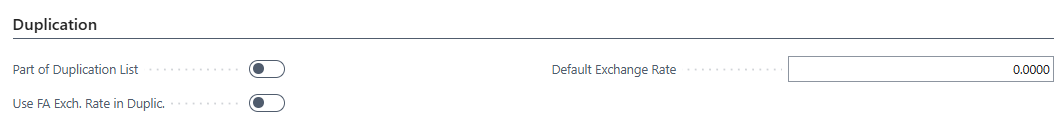
L'opzione “Includi nell'elenco duplicato” ((Parte dell'elenco dei duplicati)Questa funzione è abilitata sulle leggi secondarie. Quando una voce viene convalidata sulla legge primaria, l'operazione viene automaticamente duplicata nel foglio di calcolo configurato per la legge secondaria.
Per gestire i casi in cui la legge duplicata è espressa in una valuta diversa o richiede una conversione del valore durante il trasferimento, in questa scorciatoia vengono configurati due parametri aggiuntivi:
- Utilizza il tasso corrente in duplicato. (Utilizza il tasso di cambio FA in duplicato): Questa opzione impone l'applicazione di un tasso di conversione valutaria durante il processo di duplicazione automatica della riga del foglio di calcolo alla legge di destinazione.
- Tasso di cambio predefinito: Questo campo imposta il tasso di cambio o il coefficiente predefinito utilizzato per convertire l'importo delle voci duplicate nella valuta di destinazione (ad esempio, moltiplicatore di valuta o fattore di aggiustamento). Se il valore viene lasciato a zero o 1,0000, la duplicazione viene eseguita allo stesso valore nominale.
Elaborazione in batch "Copia registro ammortamenti"
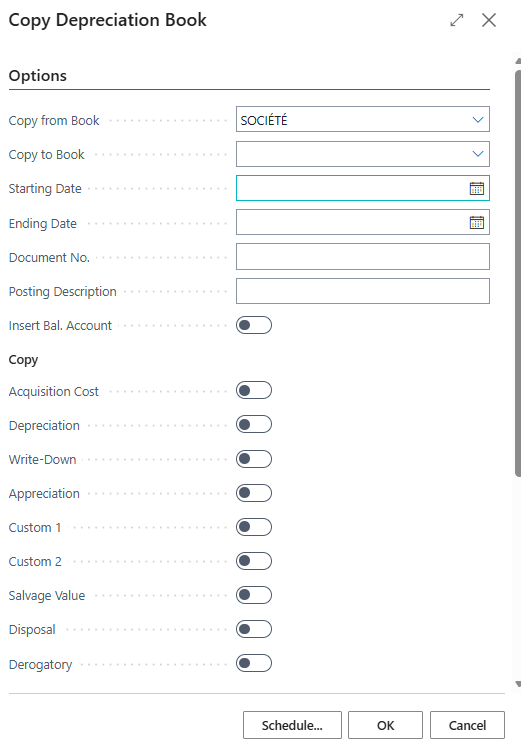
Quando si imposta un piano di ammortamento parallelo, viene eseguito il processo batch "Copia piano di ammortamento" per duplicare la cronologia delle transazioni da un piano di origine a un piano di destinazione. I filtri consentono di selezionare le classi di cespiti (per numero o sottoclasse) e i tipi di transazione da copiare in un intervallo di date definito.
4. Opzioni avanzate del foglio informativo sulla legge di ammortamento
Oltre alle configurazioni di base, la pagina "Scheda del registro ammortamenti" contiene diversi parametri specifici, spesso trascurati, che regolano il comportamento della logica applicativa all'interno di Business Central. Queste opzioni sono organizzate in quattro aree funzionali.
A. Gestione degli acquisti, degli sconti e dei trasferimenti
- Detrazione dello sconto nella fattura di acquisto: Durante la convalida delle fatture di acquisto, gli sconti di riga o a piè di pagina vengono automaticamente detratti dal costo di acquisizione (Classe 2) e contabilizzati sul conto sconti configurato nel gruppo contabile.
- Consenti la correzione del trasferimento: Questa opzione consente l'annullamento o l'inversione di voci di tipo "Trasferimento". Senza questa attivazione, il motore applicativo blocca qualsiasi modifica di una dismissione di cespiti già convalidata.
- Imposta/IVA sulle registrazioni di dismissione nette: Facoltativo quando il "Metodo di calcolo della dismissione" è impostato su "Netto", questo parametro impone la registrazione dell'IVA direttamente nelle registrazioni ausiliarie dei cespiti per garantire la coerenza con il libro mastro.
B. Flessibilità dei controlli di amministrazione e validazione
- Consenti la modifica del campo ammortamento: Per impostazione predefinita, la convalida della prima voce blocca gli attributi del piano di ammortamento (metodo, data di inizio, durata). L'abilitazione di questo campo rimuove tale blocco, consentendo di modificare il piano di ammortamento nella sottopagina "Piani di ammortamento dei cespiti" durante la vita utile del cespite.
- Consenti numero di documento identico: La convalida di più righe o transazioni che condividono lo stesso numero di documento è consentita all'interno della stessa legge, facilitando la ripresa di cronologie o voci raggruppate.
- Consenti rivalutazione: Questa opzione funge da autorizzazione preventiva. Se la casella non è selezionata, il processo batch "Rivalutazione immobilizzazioni" ignora la normativa durante le rivalutazioni globali per aumenti di prezzo. Il principio del processo batch "Rivalutazione immobilizzazioni" (Immobilizzazioni indicizzate) si basa sull'adeguamento globale e automatico degli importi delle immobilizzazioni per compensare l'inflazione, le variazioni dei prezzi di mercato o le rivalutazioni degli indici. (Questa funzionalità verrà trattata in un articolo futuro.)
- Sincronità tra le date contabili e quelle relative ai cespiti: Questo controllo richiede la stretta corrispondenza tra la "Data contabile" (Contabilità generale) e la "Data contabile dei cespiti" (calcolo dell'ammortamento). Disabilitando questo controllo è possibile tollerare una discrepanza tra le date, utile per le rettifiche retroattive.
C. Calcoli di ammortamento, periodi ed eccezioni
- Utilizzo dell'ammortamento del premio (calcolo derogatorio): Questo parametro, preso in considerazione dal motore di calcolo (unità codice 5611/5612), include voci di tipo "Parametro 1" (personalizzato 1) nella base di calcolo dell'ammortamento per la gestione di regimi fiscali specifici (ammortamento eccezionale o premi per attrezzature).
- Utilizzare l'arrotondamento nell'ammortamento: Quando si avvia il processo batch "Calcola ammortamento", ogni allocazione periodica calcolata viene arrotondata all'intero più vicino per eliminare i decimali.
- Periodo contabile di 365 giorni: La procedura di conteggio dei giorni (CalcDeprDays) sostituisce l'anno commerciale standard di 360 giorni (12 mesi di 30 giorni) con il calendario effettivo di 365 giorni.
- Utilizzare il periodo contabile: La ripartizione temporale degli ammortamenti è allineata alle date effettive della tabella "Periodi contabili" nel libro mastro, anziché a una ripartizione mensile uniforme.
5. Associazione multi-legale di un bene strumentale e tipologie di metodi di calcolo
Oltre al metodo di ammortamento predefinito assegnato al momento della creazione di un cespite, a ciascun cespite possono essere associati simultaneamente più metodi di ammortamento. Questa funzionalità è utile in situazioni in cui devono coesistere regole di calcolo distinte per lo stesso cespite (ad esempio, ammortamento a quote costanti per i bilanci e ammortamento accelerato per le dichiarazioni dei redditi).
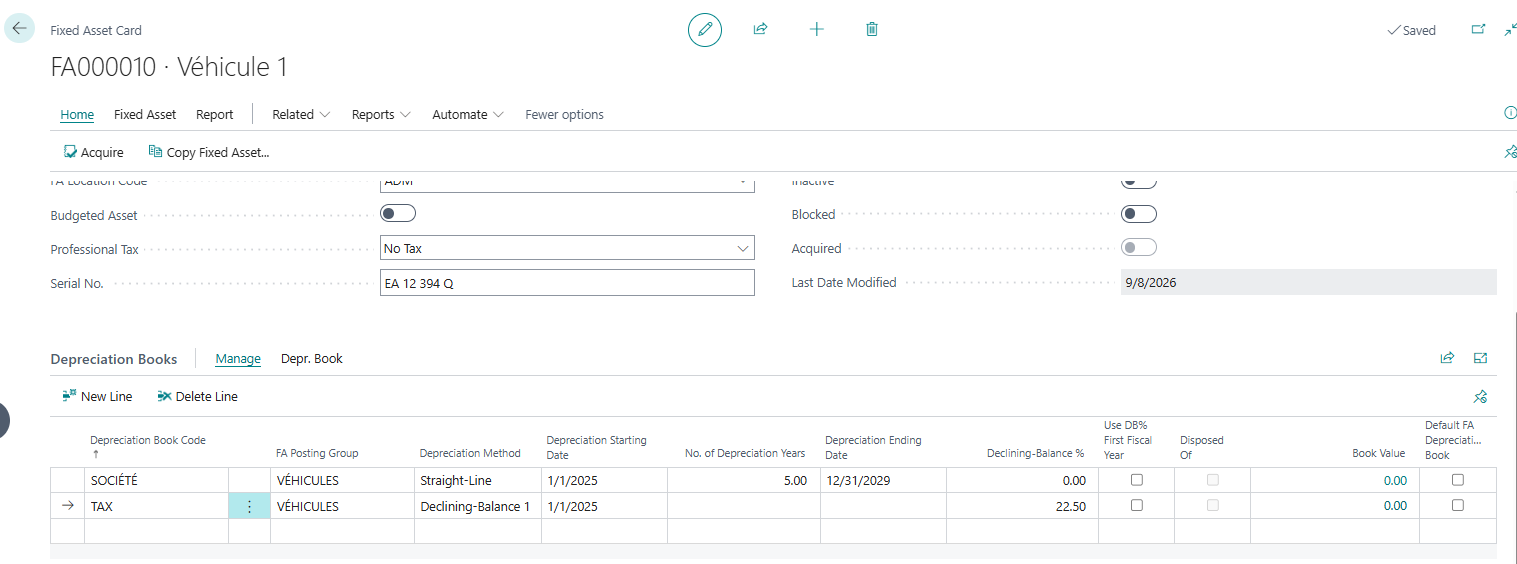
L'assegnazione delle leggi supplementari viene effettuata sul registro dei beni strumentali tramite l'azioneAggiungere altre leggi sull'ammortamentoViene visualizzata una griglia dedicata che consente di associare leggi secondarie (ad esempio, fiscali) e di definire regole di calcolo specifiche.
Panoramica dei metodi di calcolo dell'ammortamento
Nella sottopagina relativa alle leggi sull'ammortamento dei beni, il campo "Metodo di ammortamento" offre otto logiche di applicazione:
- Lineare (a linea retta): L'attività perde un valore costante in ogni periodo di riferimento.
- Ammortamento a quote decrescenti 1: Un metodo accelerato che prevede l'attribuzione di una spesa maggiore nei primi anni. Il calcolo applica un'aliquota fissa alla base ammortizzabile all'inizio di ogni anno.
- Metodo a quote decrescenti 2: Identico al metodo "Metodo a quote decrescenti 1" per l'intero esercizio finanziario, ma l'addebito viene distribuito in modo decrescente nei periodi di calcolo intra-annuali (a differenza delle tranche uguali generate dal metodo "Metodo a quote decrescenti 1").
- Ammortamento a quote decrescenti 1/Ammortamento a quote costanti (DB1/SL): Combinazione dinamica in cui l'elaborazione batch calcola simultaneamente gli importi con i metodi "Ammortamento a quote decrescenti 1" e "Ammortamento a quote costanti", quindi trattiene l'importo maggiore. L'ammortamento inizia quindi con il metodo a quote decrescenti e termina automaticamente con il metodo a quote costanti.
- Degrad. 2/Lin. (DB2/SL): Con un funzionamento identico al metodo “Degrad. 1/Lin.”, il calcolo iniziale della diminuzione si basa sulle regole del metodo “Degradazione 2”.
- Convenzione semestrale: Questa opzione può essere combinata con il metodo a quote costanti o a quote decrescenti. Prevede un periodo di ammortamento fisso di sei mesi nel primo esercizio contabile, indipendentemente dalla data esatta di messa in funzione.
- Personalizzabile (Definito dall'utente): Definizione di griglie personalizzate tramite tabelle di ammortamento personalizzate, applicando una percentuale specifica per ogni periodo di utilizzo.
- Manuale: Disabilitare il calcolo automatico durante l'esecuzione del processo batch "Calcola ammortamento". Gli ammortamenti devono essere inseriti manualmente nel foglio di lavoro (utilizzato per i beni non ammortizzabili come i terreni).
Mappatura dei campi dei parametri associati
A seconda del metodo di ammortamento scelto, nella sottopagina "Norme sull'ammortamento dei beni strumentali" è necessario compilare o personalizzare i seguenti campi:
- Data di inizio ammortamento: Campo obbligatorio che definisce il punto di partenza per il calcolo dei giorni di ammortamento.
- Numero di anni di ammortamento / Data di fine ammortamento: Utilizzato per il metodo a quote costanti e per i metodi combinati (degradato/lineare) per determinare la vita utile e dedurre la data obiettivo.
- % lineare (% a linea retta): Campo opzionale che consente di imporre una percentuale annua fissa anziché una durata in anni.
- Importo di ammortamento fisso: Campo facoltativo per definire un importo monetario annuo fisso detratto ogni anno.
- % declining-balance %): Campo obbligatorio non appena viene selezionato un metodo di decremento (Declining 1, Declining 2, Degrad/Linear).
- Codice tabella ammortamento: Campo compilato esclusivamente quando il metodo è impostato su Configurabile, per indicare il piano di ammortamento personalizzato.
- Utilizzare la regola del semestre: Interruttore attivato per applicare la convenzione di ammortamento semestrale nell'anno di acquisizione.
- Valore contabile finale: Importo residuo al di sotto del quale il valore contabile netto (VAN) non può essere ammortizzato.
6. Configurazione delle regole contabili (Impostazione del tipo di registrazione FA)
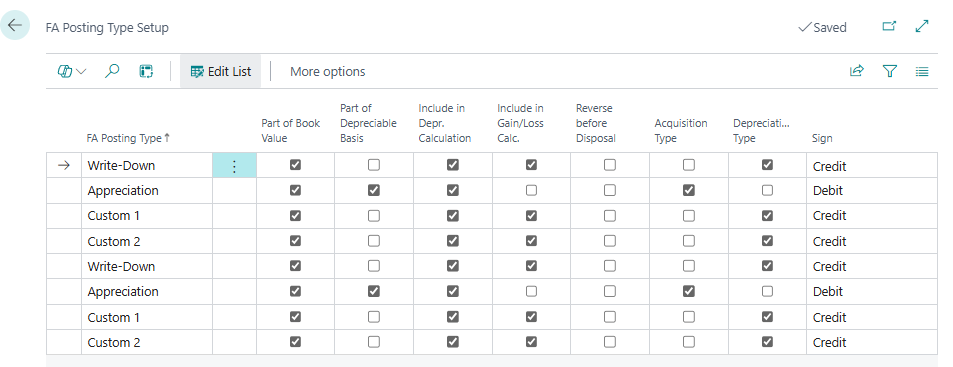
Accessibile tramite l'azione “Tipo di parametro contabile. Immobilizzazioni.Questa schermata illustra il comportamento contabile di specifici tipi di transazioni (ammortamento, rivalutazione, parametro 1, parametro 2).
Per ciascuna tipologia di voce, gli indicatori di impatto finanziario sono configurati come segue:
- Parte del valore contabile (PBV): La registrazione modifica direttamente il PBV dell'attività.
- Da includere nel calcolo dell'ammortamento: L'importo rettificato viene preso in considerazione nella base di calcolo dell'ammortamento futuro.
- Firma: La direzione naturale di scrittura (dare o avere) è imposta ai fini della convalida.
Conclusione
La padronanza delle normative in materia di ammortamento è il principio guida dei calcoli nel modulo Cespiti di Microsoft Dynamics 365 Business Central. Separando o collegando la contabilità statutaria, le norme fiscali e i vincoli gestionali interni, il sistema garantisce la completa integrità dei dati, automatizzando al contempo la duplicazione dei flussi di dati.
Nei prossimi articoli sui flussi operativi in Business Central, verranno descritti in dettaglio i processi di esecuzione: la contabilizzazione delle acquisizioni, l'avvio dell'elaborazione degli ammortamenti in batch, l'elaborazione delle svalutazioni straordinarie, nonché la gestione delle cessioni e delle rivalutazioni.



Ancora nessun commento.
Hai voglia di commentare questo articolo? iscriviti, è gratis!