


Lois d’amortissement et intégration comptable dans Business Central
Index 
Après avoir abordé la configuration générale du module et la structuration des fiches immobilisations, le traitement financier des actifs nécessite d'encadrer les règles de calcul de la perte de valeur et leur impact sur les états financiers. Au sein du module Immobilisations de Microsoft Dynamics 365 Business Central, la régulation des méthodes d'amortissement et le pilotage des flux financiers reposent sur la configuration des Lois d’amortissement (Depreciation Books). Cet outil permet de répondre simultanément aux exigences de la comptabilité générale statutaire, du droit fiscal et du reporting de gestion interne.
1. Rôle et structuration des Lois d'amortissement
Les lois d’amortissement définissent les règles de traitement financier appliquées aux actifs. Une ou plusieurs lois peuvent être assignées à une même immobilisation (ex. une loi pour la comptabilité statutaire, une loi pour le suivi fiscal et une loi pour les normes IFRS).
Contraintes et règles d'arrondi
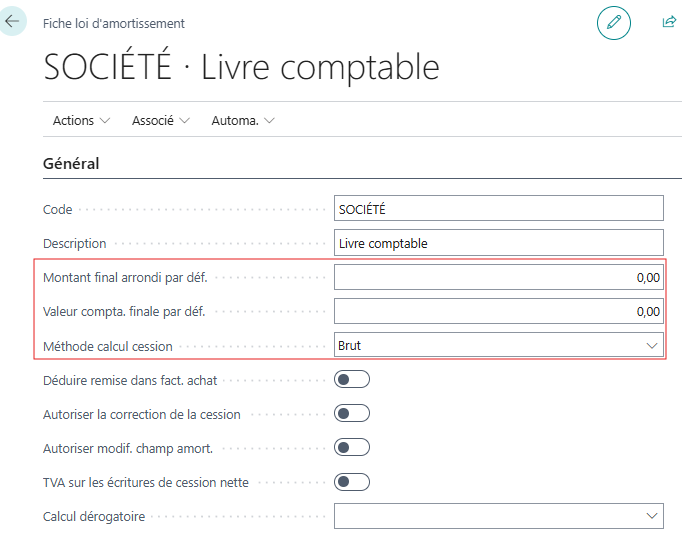
- Montant final arrondi par déf.: Ce paramètre absorbe le solde résiduel lors du dernier amortissement calculé afin de garantir que la valeur comptable finale atteigne exactement zéro au terme de la durée d'utilisation.
- Valeur compta. finale par déf.: La valeur minimale au-dessous de laquelle la Valeur Comptable Nette (VCN) ne peut descendre est fixée via ce champ (ex. valeur résiduelle obligatoire). Empêche l'actif d'atteindre une valeur nulle en déduisant ce montant résiduel de la toute dernière dotation aux amortissements.
- Méthode calcul cession: Ce choix détermine si la cession est comptabilisée en “Net” (Le système calcule automatiquement la perte ou le profit et enregistre le solde net unique sur le compte de résultat de cession ) ou en “Brut” (Le produit de vente et la valeur comptable cédée sont enregistrés séparément sur leurs comptes de débit/crédit respectifs).
Les champs “Montant final arrondi par déf.”, “Valeur compta. finale par déf.” et “Méthode calcul cession” sont également présents au niveau des lois d'amortissement de chaque fiche immobilisation, où ils prévalent, les valeurs définies sur la loi d'amortissement générale n'intervenant qu'à titre de paramètres par défaut si ces champs y sont laissés vides.
Garde-fous de validation
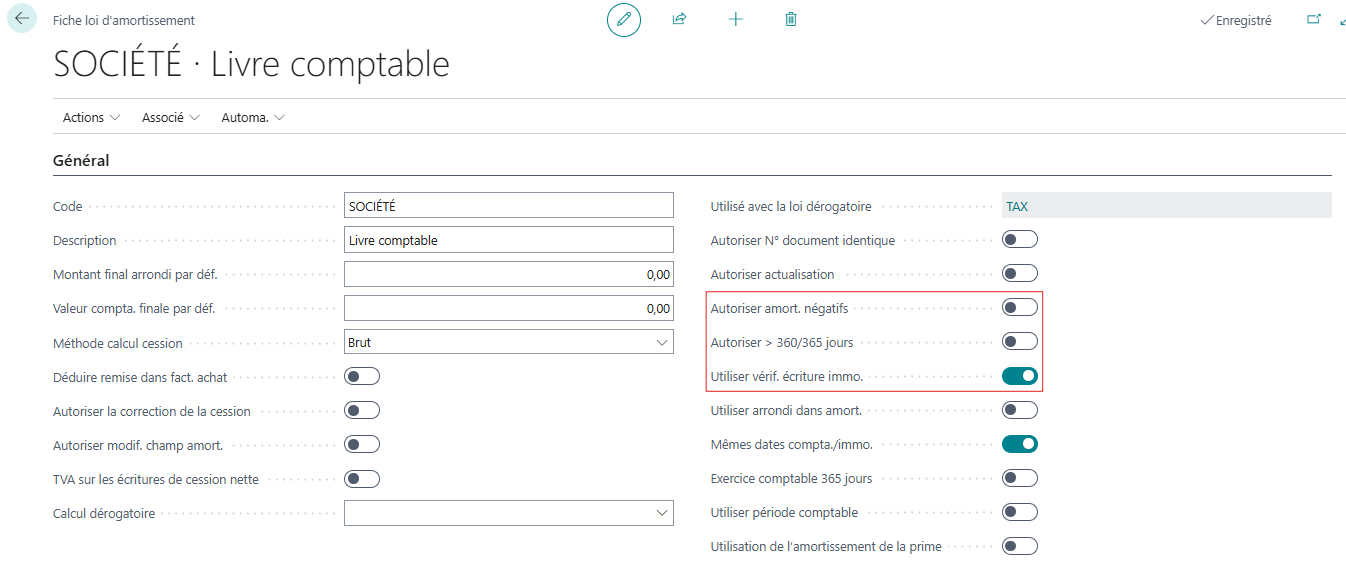
Sur le raccourci Général, plusieurs règles régulent la cohérence des calculs:
- Autoriser amort. négatifs: La poursuite des calculs d'amortissement est autorisée même si la VCN devient nulle ou négative.
- Utiliser vérif. écriture immo.: Un contrôle séquentiel strict est activé, ordonnant l'enregistrement du coût d'acquisition en premier (au débit) et de la cession en dernier, tout en vérifiant le signe des soldes (amortissements cumulés créditeurs).
- Exercice comptable 365 jours: Le calcul prorata temporis est forcé sur une année civile de 365 jours au lieu de l'année commerciale standard de 360 jours (12 mois de 30 jours).
2. Stratégie d'Intégration en Comptabilité Générale
L'étanchéité ou le pont vers le Grand Livre est configuré dans le raccourci “Intégration” de la loi d'amortissement.
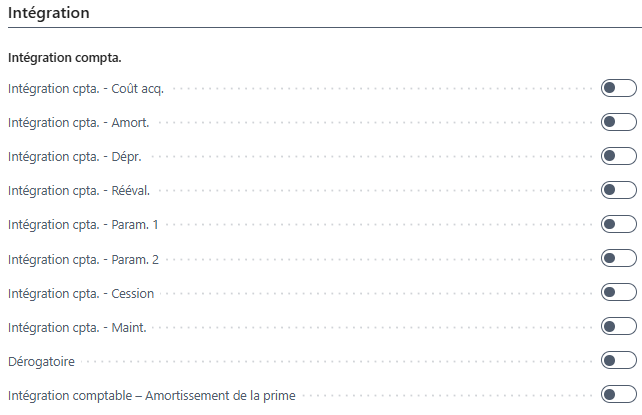
Pour chaque type d'opération (coût d'acquisition, amortissement, dépréciation, réévaluation, cession, maintenance), le commutateur est activé pour autoriser l'impact direct en comptabilité générale:
- Loi intégrée (Principale): Les écritures sont saisies via la “Feuille comptabilité immobilisation” (FA G/L Journal), générant simultanément des écritures dans la comptabilité auxiliaire d'immobilisations et au Grand Livre.
- Loi non intégrée (Loi Fiscale ou Gestion): Les opérations sont saisies via la “Feuille immobilisation” (FA Journal), impactant uniquement la comptabilité auxiliaire d'immobilisations sans altérer le compte de résultat ni le bilan général.
Une règle de gestion essentielle est appliquée: l'intégration comptable pour une nature de transaction donnée ne doit être activée que sur une seule loi d'amortissement, afin d'éviter tout risque de double comptabilisation au Grand Livre.
3. Duplication d'écritures et traitements par lots
Lors de la gestion de lois d'amortissement multiples, la re-saisie redondante des écritures d'acquisition ou de réévaluation est évitée grâce aux mécanismes de duplication.
Option Duplication & Feuille de duplication
L'option “Inclure dans liste duplication” (Part of Duplication List) est activée sur les lois secondaires. Lors de la validation d'une écriture sur la loi principale, l'opération est automatiquement dupliquée vers le nom de feuille configuré pour la loi secondaire.
Afin de gérer les cas où la loi dupliquée s'exprime dans une devise différente ou requiert un ajustement de valeur de conversion lors du transfert, deux paramètres complémentaires sont configurés dans ce raccourci:
- Utiliser taux actu. en duplic. (Use FA Exch. Rate in Duplic.): Cet interrupteur force l'application d'un taux de conversion monétaire lors du processus de duplication automatique de la ligne de feuille vers la loi cible.
- Taux actualisation par défaut (Default Exchange Rate): Ce champ permet de fixer le coefficient ou taux de change par défaut appliqué pour convertir le montant des écritures dupliquées vers la loi cible (ex. multiplicateur de devises ou facteur d'ajustement). Si la valeur est laissée à zéro ou à 1,0000, la duplication s'effectue à valeur nominale égale.

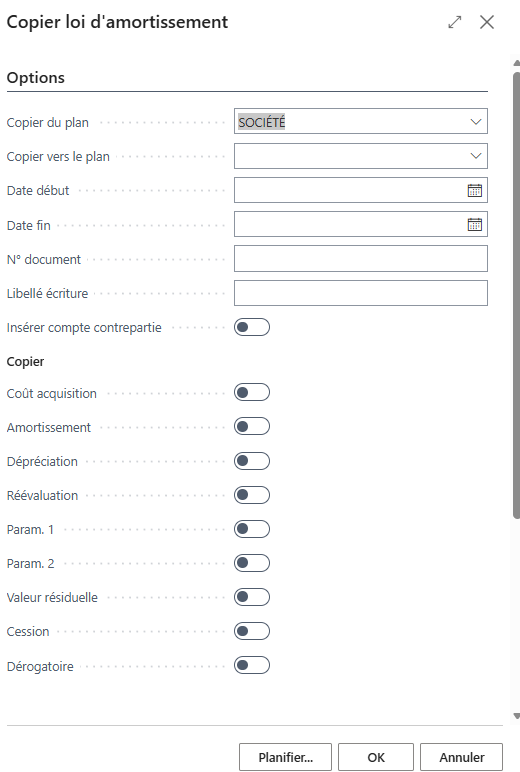
Traitement par lots " Copier loi d'amortissement » (Copy Depreciation Book)
Lors de la mise en place d'une loi parallèle, le traitement par lots “Copier loi d'amortissement” est exécuté pour dupliquer l'historique des transactions d'une loi source vers une loi cible. Des filtres permettent de cibler les tranches d'actifs (par numéro ou sous-classe) et les typologies de transactions à copier sur une plage de dates définie.
4. Options avancées de la Fiche Loi d'amortissement
Au-delà des configurations de base, la page “Fiche loi d'amortissement” (Depreciation Book Card) abrite plusieurs paramètres spécifiques et méconnus, qui régissent le comportement de la logique applicative sous Business Central. Ces options sont réparties selon quatre axes fonctionnels.
A. Gestion des achats, rabais et cessions
- Déduire remise dans fact. achat: Lors de la validation des factures d'achat, les remises de ligne ou de pied de document sont automatiquement soustraites du coût d'acquisition (Classe 2) et imputées sur le compte de remise configuré dans le groupe comptable.
- Autoriser la correction de la cession: Cette option autorise l'annulation ou la contrepassation des écritures de type “Cession”. Sans cette activation, le moteur applicatif bloque toute régularisation d'une sortie d'actif déjà validée.
- Taxe/TVA sur les écritures de cession nette: Optionnel lorsque la “Méthode calcul cession” est réglée sur “Net”, ce paramètre force l'enregistrement de la TVA directement au sein des écritures auxiliaires d'immobilisation pour garantir la concordance avec le Grand Livre.
B. Souplesse d'administration et contrôles de validation
- Autoriser modif. champ amort.: Par défaut, la validation d'une première écriture verrouille les attributs de la loi (méthode, date de début, durée). L'activation de ce champ lève ce blocage pour réajuster le plan d'amortissement sur la sous-page “Lois d'amortissement immo.” en cours de vie du bien.
- Autoriser N° document identique: La validation de plusieurs lignes ou transactions partageant un même numéro de document est autorisée au sein d'une même loi, facilitant la reprise d'historiques ou les saisies groupées.
- Autoriser actualisation: Ce commutateur sert d'autorisation préalable. Si la case est décochée, le traitement par lots “Actualiser immobilisations” ignore la loi lors des réévaluations globales pour hausse de prix. Le principe du traitement par lots Actualiser immobilisations (Index Fixed Assets) repose sur l'ajustement global et automatisé des montants d'immobilisation pour compenser l'inflation, les variations de prix de marché ou les réévaluations d'indices. (cette fonctionnalité sera l’objet d’un prochain article)
- Mêmes dates compta./immo.: Ce contrôle exige l'égalité stricte entre la “Date comptabilisation” (Grand Livre) et la “Date comptabilisation immo.” (calcul d'amortissement). Sa désactivation autorise une divergence de dates, utile pour des régularisations rétroactives.
C. Calculs d'amortissement, périodes et dérogatoire
- Utiliser l'amortissement de la prime (Calcul dérogatoire): Pris en compte par le moteur de calcul (Codeunits 5611 / 5612), ce paramètre inclut les écritures de type “Paramètre 1” (Custom 1) dans l'assiette de calcul d'amortissement pour la gestion des régimes fiscaux spécifiques (amortissements exceptionnels ou primes d'équipement).
- Utiliser arrondi dans amort.: Lors du lancement du traitement par lots “Calculer amortissement”, chaque dotation périodique calculée est arrondie à l'entier le plus proche pour éliminer les décimales.
- Exercice comptable 365 jours: La routine de décompte des jours (CalcDeprDays) remplace l'année commerciale standard de 360 jours (12 mois de 30 jours) par le calendrier réel basé sur 365 jours.
- Utiliser période comptable: Le découpage temporel des dotations d'amortissement est aligné sur les dates réelles de la table “Périodes comptables” du Grand Livre, en lieu et place d'un découpage mensuel calendaire uniforme.
5. Association multi-lois d'une immobilisation et typologies des méthodes de calcul
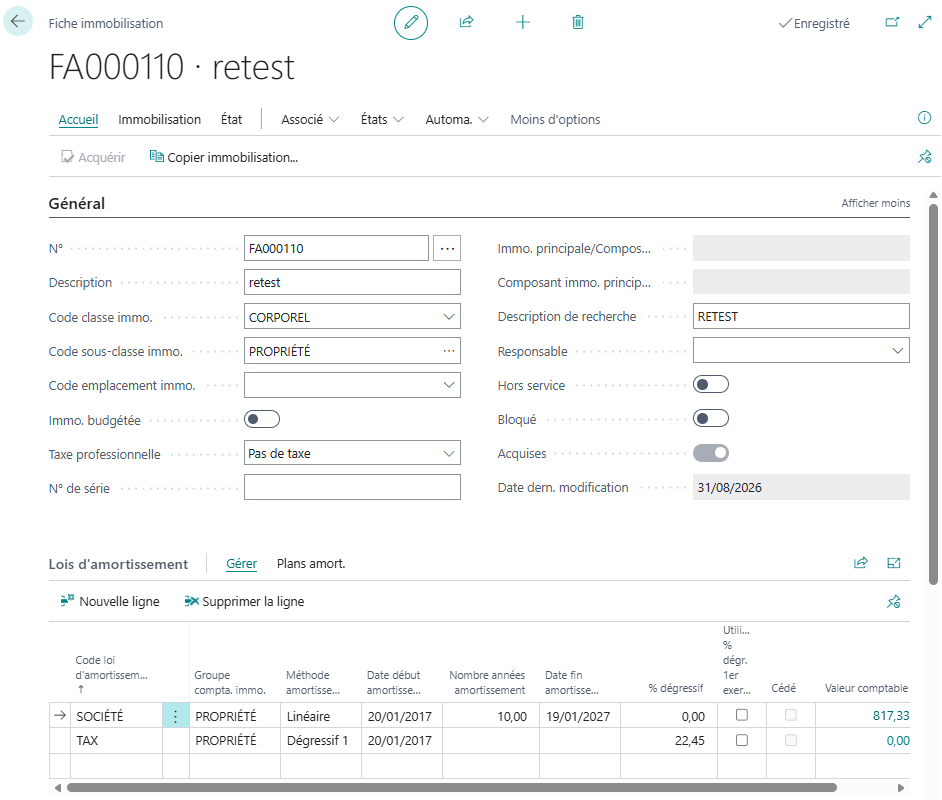
Au-delà de la loi d'amortissement attribuée par défaut lors de la création d'une fiche, chaque bien peut être rattaché simultanément à plusieurs lois d'amortissement. Cette possibilité répond aux situations où des règles de calcul distinctes doivent coexister pour un même actif (ex. un suivi linéaire pour les états financiers et un amortissement accéléré pour la déclaration fiscale).
L'attribution de lois complémentaires s'effectue sur la fiche immobilisation via l'action Ajouter d'autres lois d'amortissement. Une grille dédiée s'affiche, permettant d'associer des lois secondaires (ex. FISCALE) et d'y définir des règles de calcul spécifiques.
Panorama des méthodes de calcul de l'amortissement
Dans la sous-page des lois d'amortissement de l'actif, le champ “Méthode amortissement” propose huit logiques applicatives:
- Linéaire (Straight-Line): L'actif perd une valeur constante sur chaque période d'exercice.
- Dégressif 1 (Declining-Balance 1): Méthode accélérée imputant une charge plus élevée lors des premiers exercices. Le calcul applique un taux fixe sur la base amortissable au début de chaque année.
- Dégressif 2 (Declining-Balance 2): Identique à la méthode “Dégressif 1” sur l'ensemble de l'exercice, mais la charge est répartie de manière dégressive au fil des périodes de calcul intra-annuelles (contrairement aux tranches égales générées par “Dégressif 1”).
- Dégr. 1/Lin. (DB1/SL): Combinaison dynamique où le traitement par lots calcule simultanément les montants en “Dégressif 1” et en “Linéaire”, puis retient le montant le plus élevé. L'amortissement débute ainsi en dégressif et s'achève automatiquement en linéaire.
- Dégr. 2/Lin. (DB2/SL): Fonctionnement identique à la méthode “Dégr. 1/Lin.”, le calcul dégressif initial s'appuyant sur les règles de la méthode “Dégressif 2”.
- Règle demi-année (Half-Year Convention) : Option combinable avec les méthodes linéaire ou dégressives. Elle impose forfaitairement un amortissement de six mois lors du premier exercice comptable, quelle que soit la date exacte de mise en service.
- Paramétrable (User-Defined): Définition de grilles sur mesure au travers de tables d'amortissement personnalisées, appliquant un pourcentage propre à chaque période d'utilisation.
- Manuelle (Manual): Désactivation du calcul automatique lors de l'exécution du traitement par lots “Calculer amortissement”. Les dotations doivent être saisies manuellement en feuille (utilisé pour les actifs non amortissables tels que les terrains).
Cartographie des champs de paramétrage associés
Selon la méthode d'amortissement retenue, la saisie ou la personnalisation des champs suivants sur la sous-page “Lois d'amortissement immo”. est requise:
- Date début amortissement: Champ obligatoire fixant le point de départ du décompte des jours d'amortissement.
- Nombre années amortissement / Date fin amortissement: Utilisés pour la méthode Linéaire et les méthodes combinées (Dégr./Lin.) afin de déterminer la durée de vie utile et d'en déduire la date cible.
- % linéaire (Straight-Line %): Champ optionnel permettant d'imposer un pourcentage fixe annuel au lieu d'une durée en années.
- Montant annuité amortissement (Fixed Depr. Amount): Champ optionnel permettant de définir un montant monétaire annuel fixe déduit à chaque exercice.
- % dégressif (Declining-Balance %): Champ obligatoire dès qu'une méthode dégressive (Dégressif 1, Dégressif 2, Dégr./Lin.) est sélectionnée.
- Code table amortissement: Champ renseigné exclusivement lorsque la méthode est positionnée sur Paramétrable, afin de pointer vers la grille d'amortissement personnalisée.
- Utiliser la règle de la demi-année: Interrupteur activé pour appliquer la convention d'un demi-exercice d'amortissement lors de l'année d'acquisition.
- Valeur comptable finale (Ending Book Value): Montant résiduel sous lequel la Valeur Comptable Nette (VCN) ne pourra pas être amortie.
6. Configuration des règles de comptabilisation (FA Posting Type Setup)
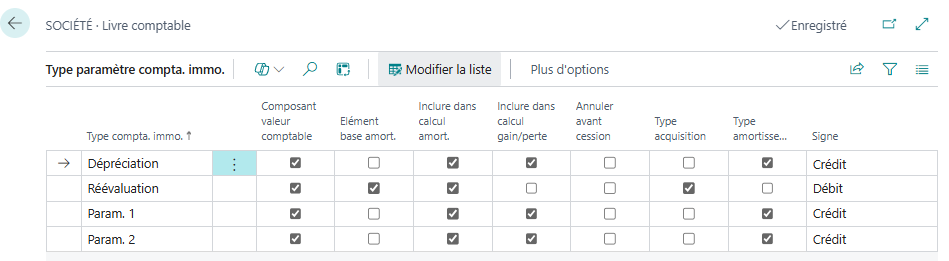
Accessible via l'action “Type paramètre compta. immo.”, cet écran encadre le comportement comptable de natures de transactions spécifiques (dépréciation, réévaluation, paramètre 1, paramètre 2).
Pour chaque type d'écriture, les indicateurs d'impact financier sont configurés comme suit:
- Élément valeur comptable (Part of Book Value): L'écriture vient directement modifier la VCN de l'actif.
- Inclure dans calcul amort. (Include in Depr. Calculation): Le montant ajusté est pris en compte dans l'assiette de calcul des amortissements futurs.
- Signe (Sign): Le sens naturel de l'écriture (débit ou crédit) est imposé pour la validation.
Conclusion
La maîtrise des lois d'amortissement constitue le moteur de calcul du module Immobilisations dans Microsoft Dynamics 365 Business Central. En dissociant ou en articulant la comptabilité statutaire, les règles fiscales et les contraintes de gestion interne, le système garantit une parfaite étanchéité des écritures tout en automatisant la duplication des flux.
Dans les prochains articles consacrés aux flux opérationnels sous Business Central, les processus d'exécution seront détaillés: la comptabilisation des acquisitions, le lancement des traitements par lots d'amortissement, le traitement des dépréciations exceptionnelles, ainsi que la gestion des cessions et des réévaluations.



Aucun commentaire pour le moment.
Envie de commenter cet article ? inscris-toi, c'est gratuit !