


Acquisition, reprise d'historique et traitements d'amortissement sous Dynamics 365 Business Central
Index 
Faisant suite à la configuration des lois d'amortissement et au paramétrage des règles de comptabilisation, le déploiement opérationnel du module Immobilisations s'amorce avec l'enregistrement des flux entrants. L'entrée d'un actif dans le patrimoine de l'entreprise constitue le point de départ du cycle de vie des immobilisations sous Microsoft Dynamics 365 Business Central. Ce processus englobe l'imputation financière initiale, la reprise des historiques lors des phases de démarrage (go-live) et l'exécution automatique des traitements d'amortissement récurrents.
1. Modes de comptabilisation du Coût d'Acquisition
L'enregistrement du coût d'acquisition d'une immobilisation s'effectue via deux canaux distincts selon la nature de l'opération et le workflow d'achat de l'entreprise.
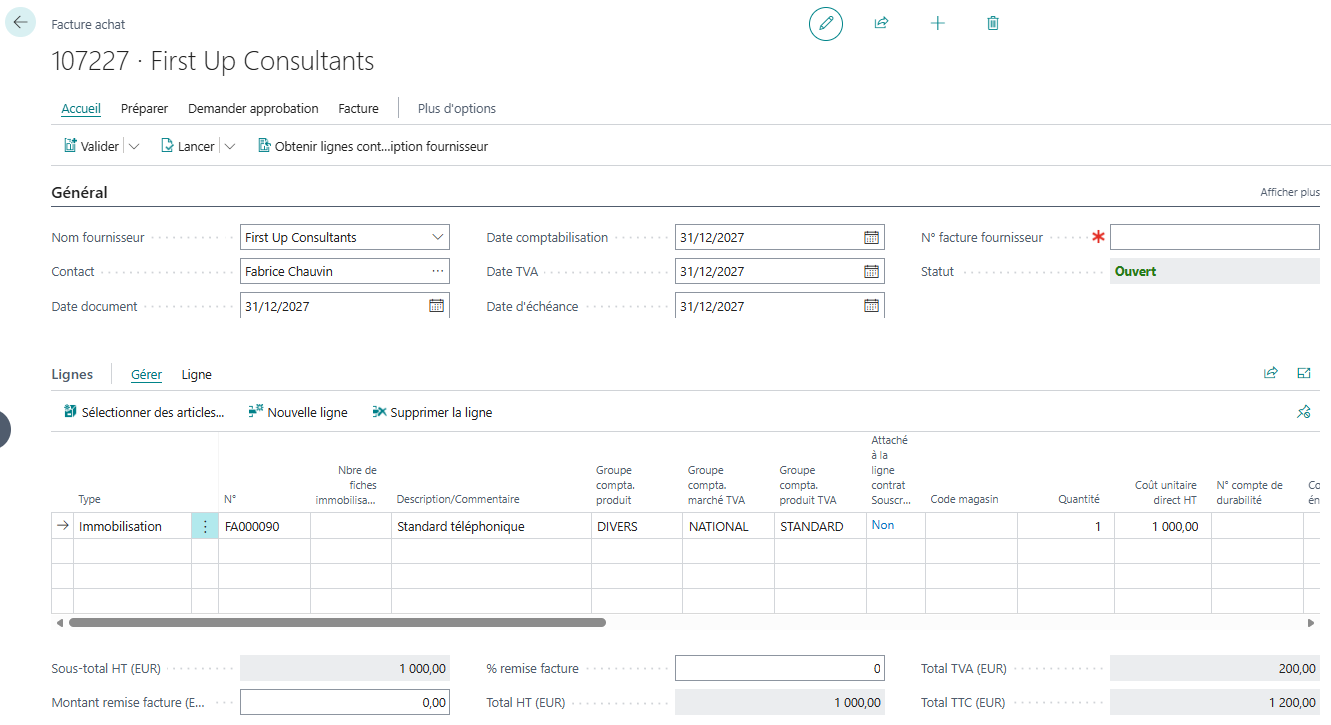
A. Comptabilisation directe par document d'achat (Commandes & Factures d'achat)
Lorsqu'un actif est acquis auprès d'un tiers, la transaction est enregistrée directement sur une ligne de document d'achat:
- Le champ “Type” est configuré sur “Immobilisation” (Fixed Asset).
- Le numéro de l'actif concerné est renseigné dans le champ “N°”.
- Sur la ligne, l'imputation du montant alimente le débit du compte de bilan (Classe 2) associé au groupe comptable de l'actif dès la validation du document.
- En cas d'acquisitions multiples d'équipements identiques, le champ “N° de fiches immobilisation” permet de générer automatiquement des doublons de fiches d'actifs lors de la validation.
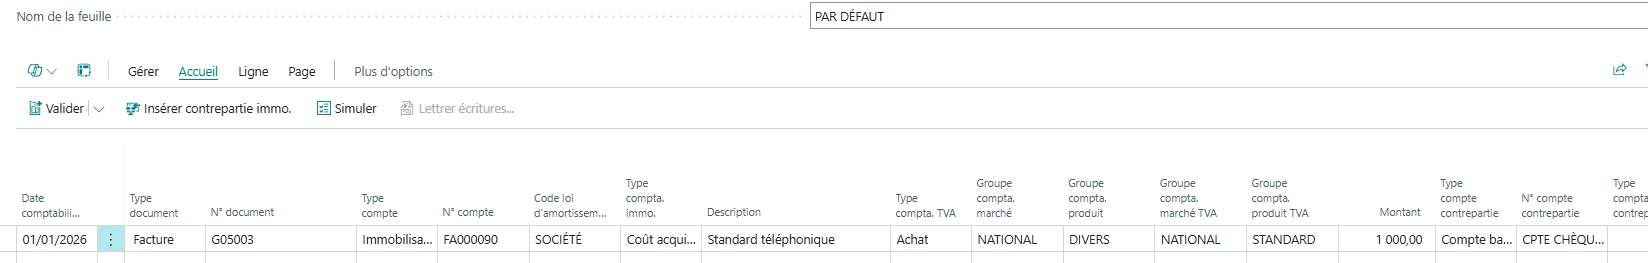
B. Saisie par Feuille comptabilité immobilisation (FA G/L Journal)
Lorsque l'acquisition est issue d'un apport interne, d'une capitalisation de travaux ou d'un ajustement direct sans pièce fournisseur, la transaction est validée via la “Feuille comptabilité immobilisation”. Le champ “Type compta. immo.” est alors positionné sur “Coût acquisition” (Acquisition Cost).
Le choix du compte de contrepartie s'adapte à la nature économique de la transaction. L'imputation s'effectue directement sur la ligne de saisie grâce au champ “Type contrepartie”:
- Achat au comptant: Sélection d'un compte de banque ou de trésorerie (Classe 5).
- Reprise d'historique ou démarrage: Utilisation d'un compte d'attente ou de reprise d'apports pour solder les écritures d'ouverture.
- Production immobilisée: Imputation sur un compte de produits de production d'actifs (Classe 72) lorsque le bien est réalisé en interne par l'entreprise.
2. Reprise des historiques et Transactions d'ouverture
Lors de la mise en service du module sur un environnement existant, la reprise de la valeur nette comptable (VNC), des coûts d'acquisition initiaux et des amortissements cumulés est orchestrée au moyen de packages de configuration d'importation.
Préparation de la matrice d'importation
Un package de configuration ciblant la table des lignes de feuille immobilisation (Table 5621) est exporté vers Excel.
Intégration des valeurs d'ouverture
Pour chaque actif en portefeuille, deux lignes sont renseignées dans le fichier:
- Une ligne de type “Coût acquisition” portant le montant brut historique.
- Une ligne de type “Amortissement” portant le cumul des dotations antérieures (exprimé en montant négatif).
Application du package et validation
Une fois le fichier réimporté et les données appliquées dans les feuilles auxiliaires, la validation est exécutée pour générer les écritures d'ouverture.
3. Exécution du traitement par lots " Calculer amortissement » (Calculate Depreciation)
Le calcul des dotations périodiques (mensuelles ou annuelles) est entièrement automatisé par le moteur applicatif via le traitement par lots “Calculer amortissement”.
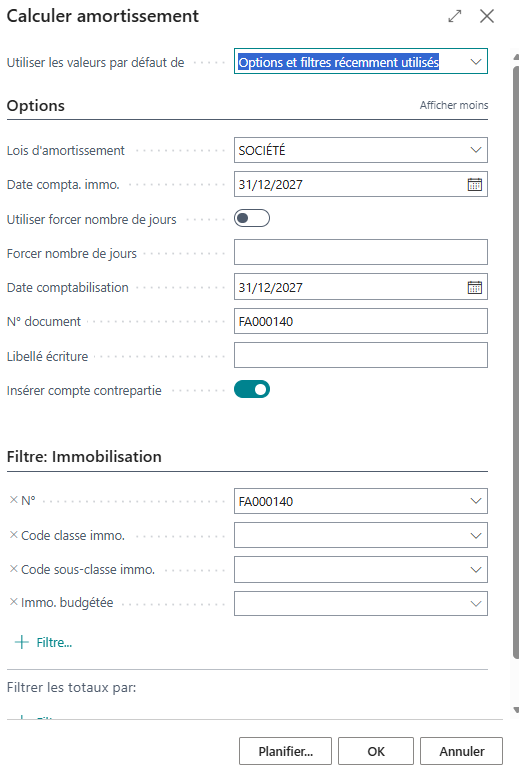
Paramétrage du traitement par lots
Lors du lancement du traitement, les options suivantes sont configurées :
- Loi d'amortissement: Sélection du livre comptable concerné par le calcul.
- Date fin amortissement: Date d'arrêt jusqu'à laquelle les dotations sont décomptées.
- Date comptabilisation immo. & Date de comptabilisation: Dates affectées aux lignes de feuilles générées (devant être identiques si le contrôle d'égalité est activé sur la loi).
- N° document & Libellé écriture: Références attribuées aux futures écritures au Grand Livre.
Génération et validation des feuilles
À l'issue du calcul, des lignes de proposition sont automatiquement créées dans la “Feuille comptabilité immobilisation” (pour les lois intégrées) ou dans la “Feuille immobilisation” (pour les lois non intégrées). Les montants calculés “prorata temporis” selon la méthode définie sur chaque fiche y sont présentés pour contrôle avant leur validation définitive en comptabilité.
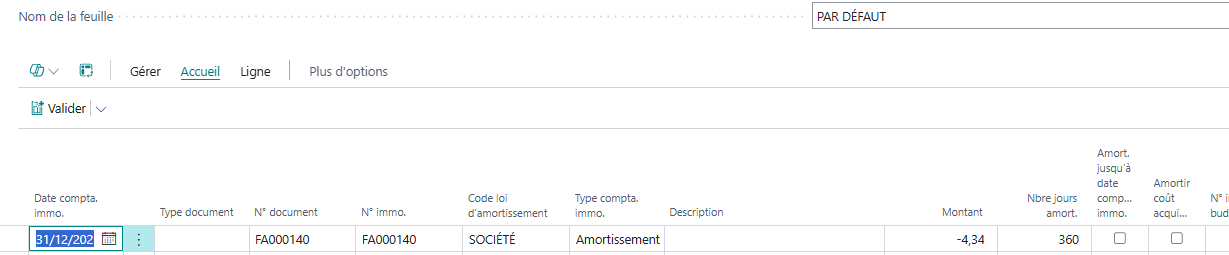
Impacts de la validation sur les journaux et le Grand Livre
Une fois les lignes de proposition vérifiées et la feuille validée, le système génère automatiquement les enregistrements comptables correspondants:
- Écritures comptables immobilisation (FA Ledger Entries): Quel que soit le paramétrage de la loi d'amortissement, des écritures auxiliaires sont systématiquement créées pour mettre à jour la valeur comptable nette, le cumul d'amortissement et l'historique financier de chaque fiche actif.
- Écritures de comptabilité générale (G/L Entries): Si la loi d'amortissement est configurée en mode intégré pour le type d'écriture concerné, la validation génère simultanément des écritures au Grand Livre. Les comptes de dotations aux amortissements (Classe 6) et d'amortissements cumulés (Classe 28) sont alors débités et crédités en direct dans le compte de résultat et le bilan.
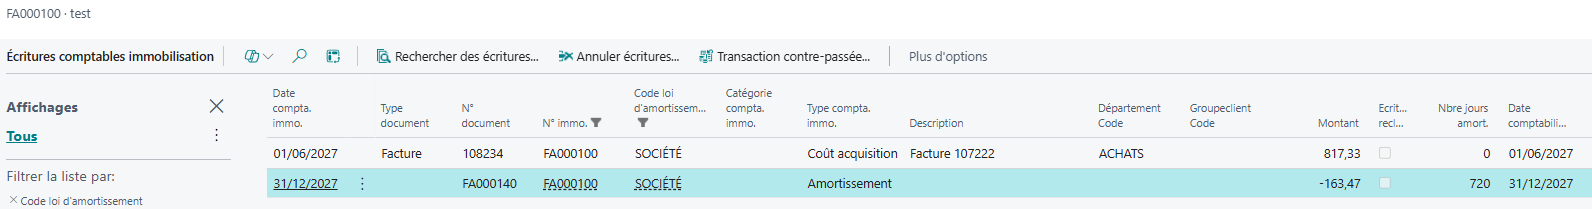
4. Conversion d'une Immobilisation Budgétée en Acquisition Réelle
Lorsqu'un projet d'investissement préalablement planifié se concrétise, l'immobilisation budgétée est transformée en actif réel.
- Lors de la saisie de la facture d'achat ou de la feuille d'acquisition effective de la nouvelle immobilisation, le numéro de l'actif prévisionnel est indiqué dans le champ “N° immo. budgétée”.
- Une fois le coût d'acquisition réel validé sur l'actif définitif, la fiche d'immobilisation budgétée d'origine (sur laquelle l'interrupteur “Immo. budgétée” était activé) est manuellement supprimée ou clôturée afin d'éviter tout doublon dans les états de projection financière (Immo. - Valeur projetée).
Conclusion
La maîtrise de l'acquisition des actifs, de la reprise des historiques et du calcul automatisé des dotations garantit une transition fluide vers Microsoft Dynamics 365 Business Central et assure la fiabilité continue des états financiers. L'automatisation des traitements par lots limite les interventions manuelles et sécurise le calcul du “prorata temporis” pour l'ensemble du parc d'actifs.
Dans le prochain article de cette série consacrée à la gestion des immobilisations dans Business Central, les opérations d'ajustement et de fin de cycle seront abordées en détail: le traitement des dépréciations exceptionnelles, la réévaluation des actifs, la gestion des cessions, ainsi que la comptabilisation des mises au rebut.



Aucun commentaire pour le moment.
Envie de commenter cet article ? inscris-toi, c'est gratuit !